情绪与资金
资金费率为负到底说明什么:谁在付钱给谁
先讲一个很多人没意识到的事实:资金费率不是一个"指标",它是一笔真的会从你账户里扣走的钱。
它是一笔费用,不是一个信号。
大部分讲资金费率的文章上来就说"它反映市场情绪",这话没错,但顺序反了。它首先是一个收费机制,情绪只是这个机制的副产品。你把钱的流向搞清楚,剩下的都好懂。
一句话
费率为正时,多头支付空头;为负时,空头支付多头。资金在持仓者之间结算,交易所不抽取这笔资金费用。正负首先告诉你支付方向,不能据此数出哪边人数更多,也不能直接推出涨跌。
为什么会有这么个东西
永续合约的设计目标是"永远不到期,但价格要贴着现货走"。这两件事天然有矛盾:普通期货靠到期交割把合约价格拉回现货,永续没有到期日,缺了这根绳子。
资金费率就是补上的那根绳子。规则很简单:合约价格高于现货参考价时,让多头付钱给空头,多头持仓成本变高,愿意做多的人减少;反过来,合约价低于现货时,让空头付钱给多头。付钱这件事本身就会把两边的意愿往中间拉。
资金费率使用一段时间内的溢价等输入,因此它不是此刻合约与现货价差的原样显示。当前价差已经转向时,预计费率仍可能保留此前窗口的影响;先看读数的时间和结算周期。
费率通常结合溢价指数、利率项与限幅规则;溢价还可能经过时间加权。不能一律简化成两项直接相加。平台与合约的参数不同,计算自己的费用时要核对该合约的公式、上下限和结算间隔。
钱到底怎么流
结算按固定周期发生,主流永续合约多为每 8 小时一次,也有 4 小时或 1 小时一次的品种,页面上会写"距下次资金费用"的倒计时。
关键规则有三条,每一条都有人踩过:
- 是否收付费用取决于平台结算处理时的持仓状态。处理并非保证在一个无延迟的瞬间完成;不要把卡秒开平仓当作必定避免费用的办法,以实际资金流水为准。
- 付多少按仓位名义价值算,不是按保证金算。你用 20 倍杠杆开的仓,名义价值是保证金的 20 倍,费用也照名义价值算。这是杠杆使用者最容易低估的一笔成本。
- 这笔钱在持仓者之间转移,平台不从中抽取(平台赚的是交易手续费,那是另一笔)。
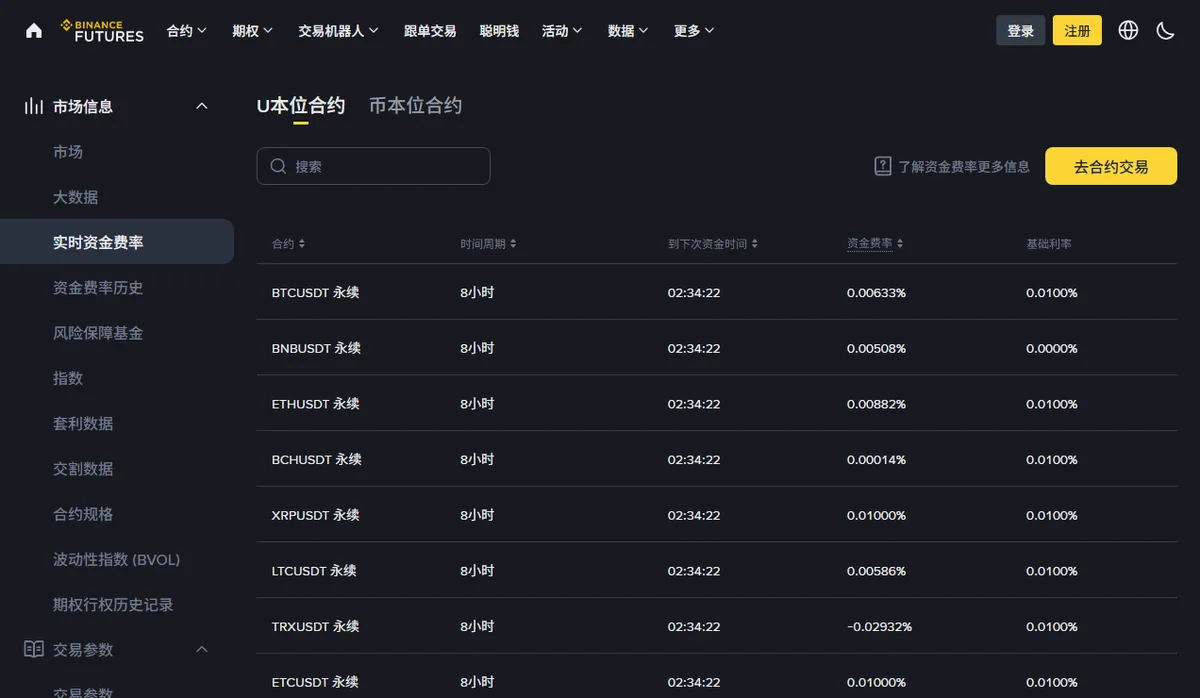
上面这张截图里有个细节值得注意:同一时刻,绝大多数合约的费率是正的小数,而个别品种是负的。这说明"市场情绪"这件事并不是全市场一个方向——它是逐个品种的。有人拿某一个币的资金费率去谈"整个市场多头拥挤",那个推论跨度太大了。
变负的三种典型情形
费率转负不是稀奇事。
但它的成因有好几种,混着说就没意义了——同样一个负数,背后可能是三件完全不同的事。
一、急跌之后的空头拥挤
一种可能的过程是:价格急跌时,主动卖出把合约相对现货参考价压低,经过计费窗口后费率转负。若同单位的未平仓量同时增加,只能确认多空配对合约在净增加;不能把它写成新钱单独开空,也不能据此数出做空人数。
二、现货被推着走,合约没跟上
有时候是现货那边先动。比如某个消息让现货买盘突然增加,价格拉起来,而合约市场反应慢半拍,于是合约价短暂落在现货下方,费率转负。这种负值通常很快恢复,持续时间短。
三、结构性的长期负费率
少数品种会长期维持轻微负费率,这往往和该品种的持有结构有关——比如有大量现货持有者用合约做对冲空单,这些空单不是在赌下跌,而是在锁定价格。它们持续压着合约价,费率就长期偏负。
这三种情形里,只有第一种和"情绪"直接相关。把所有负费率都读成"大家都在看空",会错得挺离谱。
那个小数点后好几位,年化是多少
页面上显示的费率通常是单次结算的比例,数值很小,比如 0.01% 上下。单看一次确实不多,但它是按周期反复收的。
假设单次费率固定为 0.01%,每 8 小时结算一次,名义价值也保持不变:0.01% × 3 × 365 = 10.95%。这是相对仓位名义价值的简单年化情景,不是相对保证金的收益率,更不是未来一年的费用预测。
| 单次费率(8 小时一次) | 约合年化 | 感受 |
|---|---|---|
| 0.01% | 约 11% | 假设的单次费率 |
| 0.05% | 约 55% | 明显偏热,多头在付不小的成本 |
| 0.10% | 约 110% | 假设固定维持;不代表实际频率或上限 |
| −0.03% | 约 −33% | 空头在付钱,且付得不轻 |
上表是纯算术换算,不是任何平台的实际报价;各平台的费率上限、结算周期和计算细节不同,以你使用的那家当期页面为准。币安帮助中心里有资金费率的完整说明,值得自己读一遍原文。
它在你的账单上长什么样
资金费用不出现在成交记录里,它是单独一笔,通常在账户的资金流水或者「资金费用」记录里能查到。很多人持仓好几天,账户余额和自己算的对不上,差的就是这些。
算法很直接:费用 = 仓位名义价值 × 当期费率。注意是名义价值——如果你用 500 块保证金开了 20 倍杠杆,名义价值是 10000,费率按 10000 算,不是按 500。
这句话值得再读一遍。
这一条对高杠杆使用者的杀伤力被严重低估。同样的费率,杠杆放大多少倍,这笔成本就放大多少倍,而你的保证金一分没多。持仓几天下来,光资金费用可能就吃掉保证金的可观一块,而价格根本没动。
费率会变,当前预计值也可能在结算前更新。当前费率乘预计次数只是一种持仓成本情景,既不是最低费用,也不是最高费用;实际收付可能更高、更低,甚至转向。
如果打算持仓跨过结算时点,先把下一期预计费用算进成本。等待会改变成交价和持仓时段,也不能保证省钱;倒计时是用于理解账单的时间信息,不是开仓时机建议。
列表里的费率和倒计时可以在未登录页面查看,前面的真实截图就能对照。只有自己的仓位与实际收付流水需要相应账户和持仓记录。
为什么有人专门吃这笔钱
既然有一方在持续付钱,就一定有人专门去收这笔钱。这类做法通常叫资金费率套利或者基差交易,理解它有助于你看懂费率数据背后的结构。
基本形态是:在现货市场买入等量的币,同时在合约市场开等量的空单。这样价格涨跌对总资产的影响被抵消掉了,而如果费率为正,空单方每期收钱。理论上这是一个和方向无关的收益。
说"理论上"是因为它有一堆现实成本和风险:两边的手续费、现货和合约之间转移资金的时间、费率随时可能转负、以及最要命的一样——合约那一腿仍然需要保证金,价格剧烈上涨时空单可能被强平,一旦被强平,对冲就断了,剩下的裸多头暴露在市场里。
本站不建议任何人去做这件事,写它只是为了说明一件事:费率数据里混着这类中性资金。所以当你看到费率长期为正,不要直接读成"市场很看多"——其中相当一部分可能只是在收租,对方向没有任何看法。
它最常被误用的两种方式
误用一:当成反转信号
“费率极高说明多头太挤,要跌了”把两次推断连在了一起。高正费率首先表示多头按较高比例向空头支付;它不披露人数或杠杆分布。费率与价格都可能继续变化,单次读数无法确定反转时点。
把收付状态当成反转时点,是这个数字的一种误用。它说明哪一边正在付钱,却不能独立识别仓位的投机或对冲目的,也说不了这种计费状态什么时候结束。
误用二:跨平台混着看
不同平台的资金费率不一样,因为各家的用户结构和公式细节都不同。你看到某个数据站显示"资金费率 0.08%",那可能是多家的平均,也可能是某一家的值。拿平均值去解释你在某一家的持仓成本,会对不上。
要算自己的成本,只看你实际持仓那家的那个数。
上限、下限,和"极端"到底指多少
各平台都会给资金费率设上下限,防止它在异常行情里冲到荒谬的数值。这个上限本身是一条有用的参照线:当费率贴近上限时,说明这个方向已经挤到不能再挤了——不是市场情绪不能更极端,而是这个机制的表达能力到顶了。
但要注意一件容易搞反的事:上限比你以为的高得多。币安在 2023 年 10 月的公告里写明,最大杠杆 25 倍及以下的 USDⓈ 本位永续合约,费率上限是 ±3%(单次结算),高杠杆合约另有各自的数值。也就是说,前面表里那个"看着已经很吓人"的 0.10%,离上限还差三十倍。
这件事的实际含义是:别拿"有没有接近上限"当极端与否的判据。上限是给崩盘那种场面留的空间,日常行情里根本碰不到,用它当尺子等于一年到头都得出"不极端"的结论。
上限具体是多少,各平台各合约不同,写在合约规则里。你要判断"现在算不算极端",最靠谱的做法不是记一个绝对数字,而是看它相对于这个品种自己的历史处在什么位置。同一个 0.05%,在一个平时就在 0.03% 附近晃的品种上不算什么,在一个常年贴着零的品种上就很突出。
另外提醒一点:费率的历史数据一般是公开的,交易所通常提供资金费率历史页面。想建立对某个品种的"常态感",翻一下它过去几个月的费率曲线比看任何解读都快。
现货和合约价格差多少才叫"偏离"
费率的根源是合约价相对现货价的偏离,那么这个偏离本身也可以直接看:把同一个币的现货价和永续合约价并排放,差多少。
正常情况下这个差很小,小到你不留意就发现不了。差得明显的时候,通常同时伴随着费率走向极端——两件事是同一个现象的两种表达。
价差描述此刻两个价格的距离;资金费率需要先辨认是“历史已结算”还是“下次预计”。历史值对应过去的结算,预计值会随公式输入更新,二者都不能直接当作此刻价差的复制品。
顺带说,这个差在极端行情里可以拉得很开。这时候合约页上的标记价格和最新价格也会持续分开,那是同一件事在另一个地方的显示,见爆仓到底按哪个价算。
我自己怎么用这个数
老实说,我不用它做方向判断,只用它做两件很朴素的事。
第一,算成本。如果打算持仓超过一天,我会先把当前费率乘上预计要经历的结算次数,看看这笔钱占我预期的多少。这个动作花不了十秒,但能挡掉不少"看着涨了但账户没怎么涨"的困惑。
第二,核对计费环境。费率长时间偏离自身历史水平,说明同一名义仓位面对的收付比例不同了。还要核对计算窗口和公式;不能把它读成某个方向人数很多,也不据此决定仓位大小。
我基本不看那些把资金费率画成花花绿绿热力图的第三方页面。倒不是它们不准,而是那种呈现方式很容易让人产生"我看出规律了"的错觉,例如,盯着配色推演出一段故事,却没检查时间窗和原始费率;即使价格没有变化,这个故事也可能越讲越完整。这个场景说明解释偏差,不是一次交易记录。这是我个人的取舍,别人未必如此。
风险提示:永续合约带杠杆,资金费用是持仓成本的一部分,长期持仓时它可能显著侵蚀本金;价格向不利方向移动还可能导致强制平仓、损失全部保证金。本文只说明机制,不构成任何投资建议。
顺带一提,资金费率、未平仓量、成交量这三个数字放在一起读才有意义,单看任何一个都容易被带走。未平仓量说明了什么那篇讲了第二个;把三个串起来的读法在一套不喊单的看盘顺序里。你要是刚开始接触合约页,先看那几个数字分别在页面哪一块,认位置比认定义快。
本文中的费率数值均为大概范围与算术换算,不是任何平台的实时报价。文中提到的固定利率成分(每 8 小时 0.01%)与 ±3% 的费率上限,取自币安帮助中心与其 2023-10 的公告,查证于 2026-09-03;结算周期、费率上限与计算公式各平台各合约不同,以你所用平台当期页面为准。