Humeur et argent
Ce que signifie un taux de financement négatif : qui paie qui
Commençons par un fait que beaucoup n'ont pas en tête : le taux de financement n'est pas un « indicateur », c'est un paiement qui sort réellement de votre compte.
C'est un frais, pas un signal.
Presque tous les textes commencent en disant qu'il « reflète l'humeur du marché ». Ce n'est pas faux, mais c'est pris à l'envers : c'est d'abord un mécanisme de prélèvement, et l'humeur en est un sous-produit. Si vous comprenez où va l'argent, le reste s'ordonne tout seul.
EN UNE LIGNE
Un taux positif fait payer les acheteurs aux vendeurs ; un taux négatif inverse le paiement. Il circule entre positions, sans commission de financement pour la plateforme. Le signe dit qui paie, pas combien de personnes sont de chaque côté ni où ira le prix.
Pourquoi ce mécanisme existe
Le contrat perpétuel est conçu pour ne jamais expirer tout en gardant son prix collé au comptant, et ces deux choses s'opposent : un contrat à terme classique utilise l'échéance pour forcer la convergence, le perpétuel n'a pas cette corde.
Le taux de financement est la corde de rechange. La règle est simple : quand le contrat cote au-dessus du prix de référence au comptant, les acheteurs paient les vendeurs, ce qui renchérit le maintien d'une position acheteuse et réduit l'envie de l'être ; quand il cote en dessous, l'inverse. Le seul fait de devoir payer pousse les deux côtés vers le centre.
Le signe utilise des observations sur une période, dont la prime moyenne. Il ne reproduit pas forcément l’écart actuel entre contrat et comptant : cet écart peut changer de signe alors que la fenêtre passée influence encore le taux prévu.
Le calcul combine prime, intérêt et bornes, et peut pondérer les observations dans le temps. Ce n’est pas toujours une simple addition. Pour estimer votre coût, consultez la formule, les bornes et l’intervalle du contrat concerné.
Comment circule l'argent
Le règlement a lieu à des moments fixes : sur la plupart des perpétuels principaux toutes les huit heures, même s'il existe des produits qui règlent toutes les quatre heures ou toutes les heures, et la page affiche un compte à rebours jusqu'au prochain prélèvement.
Trois règles clés, chacune avec son lot de gens surpris :
- Le paiement dépend de la position retenue lors du traitement du règlement. Ce traitement ne garantit pas un instant sans délai ; ouvrir ou fermer à la limite ne garantit pas d’éviter le paiement. Vérifiez le relevé de financement.
- Le montant se calcule sur la valeur nominale de la position, pas sur votre marge. Si vous avez ouvert avec un levier de 20×, le nominal vaut vingt fois votre marge et le prélèvement se calcule sur ce nominal. C'est le coût que les utilisateurs de levier sous-estiment le plus.
- Cet argent est transféré entre détenteurs de positions ; la plateforme n'y participe pas (ce qu'elle encaisse, ce sont les commissions d'exécution, autre chose).
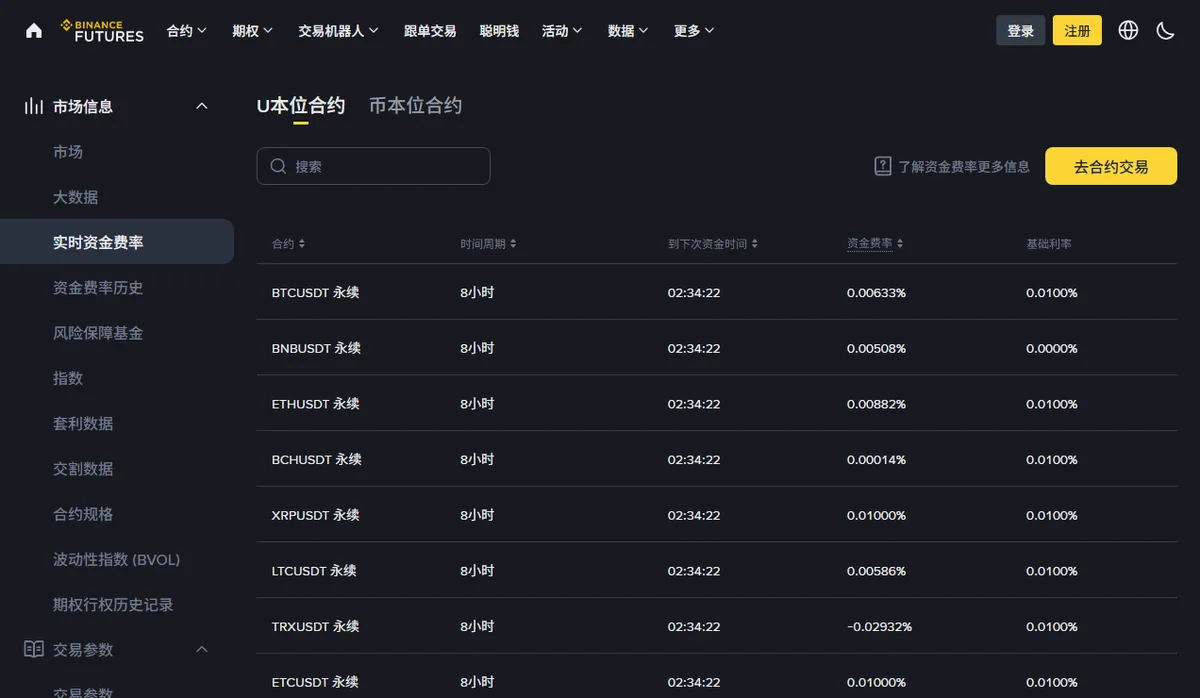
Cette capture contient un détail qui mérite attention : au même instant, la très grande majorité des contrats affiche une petite décimale positive et quelques-uns sont négatifs. Autrement dit, « l'humeur du marché » ne pointe pas dans une seule direction : elle se lit contrat par contrat. Déduire du taux d'un seul jeton que « les acheteurs du marché sont encombrés » est un saut bien trop grand.
Trois façons de devenir négatif
Qu'il passe en négatif n'a rien de rare. Ce qui compte, c'est qu'il y a plusieurs causes et que les mélanger vide la donnée de son sens.
Une : vendeurs encombrés après une baisse
Un processus possible est que les ventes agressives poussent le contrat sous sa référence au comptant puis, après la fenêtre de calcul, que le taux devienne négatif. Si l’intérêt ouvert en contrats augmente aussi, les positions acheteuses et vendeuses appariées augmentent. Cela ne prouve ni de nouveaux dépôts consacrés aux seules ventes ni le nombre de vendeurs.
Deux : le comptant part devant et le contrat ne suit pas
Parfois cela commence de l'autre côté : une nouvelle fait monter la demande au comptant, le prix monte, et le marché des contrats réagit avec un temps de retard, si bien que le contrat se retrouve momentanément sous le comptant et que le taux devient négatif. Cela dure en général peu.
Trois : négatif léger mais structurel
Certains produits gardent durablement un taux légèrement négatif, ce qui tient souvent à la structure de leurs utilisateurs : par exemple beaucoup de détenteurs au comptant qui utilisent des positions vendeuses en couverture. Ces vendeurs ne parient pas sur la baisse, ils bloquent un prix, et ils pressent le contrat vers le bas en permanence.
Des trois, seule la première est directement liée à « l'humeur ». Lire tout taux négatif comme « tout le monde est baissier » se trompe assez souvent.
Cette petite décimale, ça fait combien par an ?
Ce que la page affiche est en général la proportion d'un seul règlement, un nombre très petit, de l'ordre du centième de point de pourcentage. Vu isolément cela semble négligeable, mais il est prélevé encore et encore.
Supposons un taux fixe de 0,01 % toutes les huit heures et un nominal constant : 0,01 % × 3 × 365 = 10,95 %. C’est un scénario annuel simple rapporté au nominal, pas à la marge, ni une prévision des frais de l’année suivante.
| Taux par règlement (toutes les 8 h) | Équivalent annuel approximatif | Ressenti |
|---|---|---|
| 0,01 % | environ 11 % | Niveau de référence habituel |
| 0,05 % | environ 55 % | Nettement surchauffé : les acheteurs paient cher |
| 0,10 % | environ 110 % | Se maintient rarement longtemps, mais reste loin du plafond |
| −0,03 % | environ −33 % | Les vendeurs paient, et pas qu'un peu |
Ce tableau est une conversion arithmétique pure, pas des tarifs de plateforme : plafonds, périodes et détails de calcul changent selon celle que vous utilisez. Le centre d'aide de Binance contient l'explication complète et mieux vaut lire la source.
Comment cela apparaît sur votre compte
Le financement ne figure pas dans le journal des transactions : c'est un mouvement à part, visible en général dans l'historique des fonds ou dans une rubrique dédiée. Beaucoup tiennent une position plusieurs jours, ne retombent pas sur leurs comptes, et l'écart vient précisément de là.
Le calcul est direct : coût = valeur nominale de la position × taux en vigueur. Sur le nominal, j'insiste : si vous avez ouvert avec 500 de marge et 20×, le nominal est de 10 000 et le taux s'applique sur 10 000, pas sur 500.
Cette phrase mérite une seconde lecture.
Le dommage pour les gros utilisateurs de levier est très sous-estimé : à taux égal, le coût se multiplie autant que le levier alors que la marge reste la même. En quelques jours de position, le seul financement peut manger une part appréciable de la marge sans que le prix ait bougé.
Le taux varie, y compris sa valeur prévue avant le règlement. Le multiplier par un nombre de périodes donne un scénario, ni un minimum ni un maximum ; le coût réel peut être supérieur, inférieur ou changer de signe.
Si la position traverse un règlement, incluez le coût prévu dans votre calcul. Attendre change aussi le prix d’exécution et la période d’exposition : cela ne garantit pas une économie. Le compte à rebours aide à lire la facture, pas à choisir quand ouvrir.
Les taux et le compte à rebours sont publics : ils figurent sans connexion sur la capture précédente. Votre position et son historique de paiements nécessitent en revanche un compte.
Pourquoi certains vivent de l'encaisser
S'il y a un côté qui paie en permanence, il y a des gens dont le métier est de l'encaisser. On parle d'arbitrage de financement ou de base, et le comprendre aide à lire la donnée.
La forme de base : acheter l'équivalent au comptant et ouvrir une position vendeuse de même taille sur le contrat. Le mouvement du prix cesse alors d'affecter le total, et si le taux est positif, le côté vendeur encaisse à chaque tour. En théorie, c'est un rendement indépendant de la direction.
Je dis « en théorie » parce qu'il y a des coûts et des risques réels : commissions des deux côtés, temps et coût pour déplacer des fonds entre comptant et contrats, possibilité que le taux s'inverse, et surtout le fait que la jambe sur contrat exige de la marge et peut être liquidée si le prix monte fortement. Si elle est liquidée, la couverture est rompue et il reste une position acheteuse nue exposée au marché.
Ce site ne suggère à personne de faire cela ; il le mentionne pour expliquer une chose : la donnée contient de l'argent neutre. Quand vous voyez un taux positif durable, ne le lisez pas directement comme « le marché est très haussier » : une part considérable peut être des gens qui encaissent un loyer, sans avis sur la direction.
Deux façons de mal l'utiliser
En faire un signal de retournement
«Le taux est élevé, les acheteurs sont entassés, ça va baisser» enchaîne deux inférences. Un taux positif élevé indique d’abord un paiement supérieur des acheteurs aux vendeurs par unité nominale ; il ne révèle ni personnes ni répartition du levier, et ne date pas un retournement.
Confondre l’état du paiement avec la date d’un retournement est une mauvaise lecture. Le taux indique qui paie ; il ne distingue pas à lui seul spéculation et couverture, et ne dit pas combien de temps cet état durera.
Mélanger les plateformes
Chaque plateforme a son propre taux, parce que sa base d'utilisateurs et les détails de sa formule diffèrent. Si un site de données affiche « taux de financement 0,08 % », cela peut être une moyenne de plusieurs ou la valeur d'une seule. Utiliser une moyenne pour expliquer votre coût sur une plateforme précise ne colle pas.
Pour calculer votre coût, ne regardez que le chiffre de la plateforme où vous avez réellement la position.
Plafonds, planchers et ce que veut dire « extrême »
Toutes les plateformes bornent le taux vers le haut et vers le bas, pour qu'il n'atteigne pas des valeurs absurdes en conditions anormales. Ce plafond est en soi une référence utile : quand le taux colle au plafond, ce côté ne peut plus s'encombrer davantage — non parce que l'humeur ne pourrait pas être plus extrême, mais parce que le mécanisme a atteint la limite de ce qu'il peut exprimer.
Attention à une chose qu'on prend souvent à l'envers : le plafond est bien plus haut qu'on ne l'imagine. Binance a écrit dans une annonce d'octobre 2023 que les perpétuels USDⓈ-M dont le levier maximal est de 25x ou moins ont un plafond de ±3 % par règlement ; les contrats à levier plus élevé ont leurs propres valeurs. Autrement dit, ce 0,10 % qui paraissait déjà inquiétant dans le tableau est à un ordre de grandeur du plafond.
Conséquence pratique : n'utilisez pas « est-on proche du plafond ? » comme critère d'extrême. Le plafond est prévu pour les scénarios d'effondrement, on ne l'approche jamais en marché normal, et mesurer avec cette règle donne « pas extrême » toute l'année.
La valeur de ce plafond dépend du contrat et figure dans les règles. Pour juger si quelque chose est extrême, plutôt que de retenir un nombre absolu, mieux vaut regarder où il se situe par rapport à l'historique de ce produit. Un 0,05 % sur un contrat qui évolue d'ordinaire autour de 0,03 % ne dit pas grand-chose ; sur un contrat qui vit collé à zéro, cela saute aux yeux.
Les plateformes publient généralement l'historique des taux : parcourir la courbe des derniers mois d'un produit construit cette notion de normalité bien plus vite que n'importe quelle interprétation extérieure.
Comment je m'en sers
Franchement : je ne m'en sers pas pour juger d'une direction. Je m'en sers pour deux choses très modestes.
D'abord, calculer un coût. Si je compte tenir plus d'une journée, je multiplie le taux actuel par le nombre de règlements que je vais traverser et je regarde quelle part cela représente de ce que j'espère. Cela prend dix secondes et évite pas mal de perplexité du type « ça a monté mais mon compte n'a pas bougé ».
Ensuite, vérifier le contexte des coûts. Un taux éloigné de son historique modifie le paiement pour une même position nominale. Il faut contrôler fenêtre et formule ; il ne compte pas les personnes de chaque côté et ne détermine pas la taille d’une position.
Je ne regarde presque jamais ces cartes de chaleur colorées que publient certains sites. Non qu'elles soient fausses : cette façon de présenter les données donne facilement l'impression d'« avoir vu un motif », et on peut par exemple construire un récit à partir des couleurs sans vérifier la fenêtre et les taux originaux, même si le prix ne bouge pas. Ce scénario est hypothétique, pas un relevé d’opérations. C'est une préférence personnelle, pas une règle.
L'autre face : l'écart entre contrat et comptant
Comme l'origine du taux est l'écart entre contrat et comptant, cet écart peut se regarder directement : mettez le prix au comptant et celui du perpétuel du même jeton côte à côte et voyez la différence.
En temps normal elle est minime. Quand elle devient visible, cela coïncide en général avec des taux extrêmes : ce sont deux façons de montrer la même chose.
L’écart de prix décrit cet instant. Pour le taux, distinguez l’historique déjà réglé de la prévision du prochain règlement : celle-ci évolue avec les données de la formule. Aucun des deux n’est une copie exacte de l’écart actuel.
En conditions extrêmes, cet écart peut s'ouvrir nettement, et alors le prix de marque et le dernier prix se séparent aussi sur la page des contrats : le même phénomène vu ailleurs, dans avec quel prix la liquidation est calculée.
Avertissement de risque : les contrats perpétuels comportent un effet de levier et le coût de financement fait partie du coût de détention, pouvant éroder sensiblement le capital sur des positions tenues longtemps ; par ailleurs, un mouvement défavorable peut vous liquider et vous coûter toute votre marge. Cette note explique un mécanisme et ne constitue pas un conseil en investissement.
Le taux, l'intérêt ouvert et le volume se lisent ensemble ou ne disent pas grand-chose : le deuxième est dans ce que dit l'intérêt ouvert et la façon de les enchaîner dans un ordre de lecture sans signaux. Si vous découvrez la page des contrats, commencez par où se trouve chaque donnée.
Toutes les valeurs de taux figurant ici sont des ordres de grandeur et des conversions arithmétiques, pas des cotations réelles. La composante de taux fixe (0,01 % par période de 8 heures) et le plafond de ±3 % cités proviennent du centre d'aide de Binance et de son annonce d'octobre 2023, vérifiés le 2026-09-03. Périodes de règlement, plafonds et formules dépendent de chaque plateforme et de chaque contrat : sa page en vigueur fait foi.