Ánimo y dinero
Qué significa una tasa de financiamiento negativa: quién le paga a quién
Empecemos por un hecho que mucha gente no tiene presente: la tasa de financiamiento no es un "indicador", es un pago que sale de verdad de tu cuenta.
Es una comisión, no una señal.
Casi todos los textos arrancan diciendo que "refleja el ánimo del mercado". No es falso, pero está al revés: primero es un mecanismo de cobro, y el ánimo es un subproducto. Si entiendes hacia dónde va el dinero, el resto se ordena solo.
EN UNA LÍNEA
Con tasa positiva, los largos pagan a los cortos; con tasa negativa, los cortos pagan a los largos. Ese pago circula entre posiciones, sin comisión de financiación para la plataforma. El signo identifica quién paga, no cuántas personas hay a cada lado ni el próximo movimiento del precio.
Por qué existe este mecanismo
El contrato perpetuo está diseñado para no vencer nunca pero mantener su precio pegado al spot, y esas dos cosas chocan: un futuro común usa el vencimiento para forzar la convergencia, y el perpetuo no tiene esa cuerda.
La tasa de financiamiento es la cuerda de repuesto. La regla es sencilla: cuando el contrato cotiza por encima del precio de referencia spot, los largos pagan a los cortos, con lo que sostener un largo se encarece y hay menos ganas de estar largo; cuando cotiza por debajo, al revés. El solo hecho de tener que pagar empuja a los dos lados hacia el centro.
El signo se calcula con entradas que abarcan un período, como la prima media. No reproduce necesariamente la diferencia entre futuro y spot de este instante: la prima puede haber cambiado de lado mientras el período anterior aún influye en la tasa prevista.
El cálculo combina prima, interés y límites, y puede ponderar las observaciones en el tiempo. No siempre es una suma simple de dos cifras. Para estimar tu coste, consulta la fórmula, los límites y el intervalo del contrato concreto.
Cómo circula el dinero
La liquidación ocurre en momentos fijos: en la mayoría de los perpetuos principales cada ocho horas, aunque hay productos que liquidan cada cuatro o cada hora, y la página muestra una cuenta regresiva hasta el próximo cobro.
Tres reglas clave, y cada una tiene su historia de gente que se llevó una sorpresa:
- Paga o cobra la posición que corresponda según el procesamiento del período. Ese procesamiento no garantiza un instante sin demora; abrir o cerrar al límite no asegura evitar el pago. Comprueba el registro de financiación.
- El monto se calcula sobre el valor nominal de la posición, no sobre tu margen. Si abriste con apalancamiento de 20×, el nominal es veinte veces tu margen y el cobro se calcula sobre ese nominal. Es el costo que más subestima quien usa apalancamiento.
- Ese dinero se transfiere entre quienes tienen posición; la plataforma no participa (lo que ella cobra son las comisiones de operación, que es otra cosa).
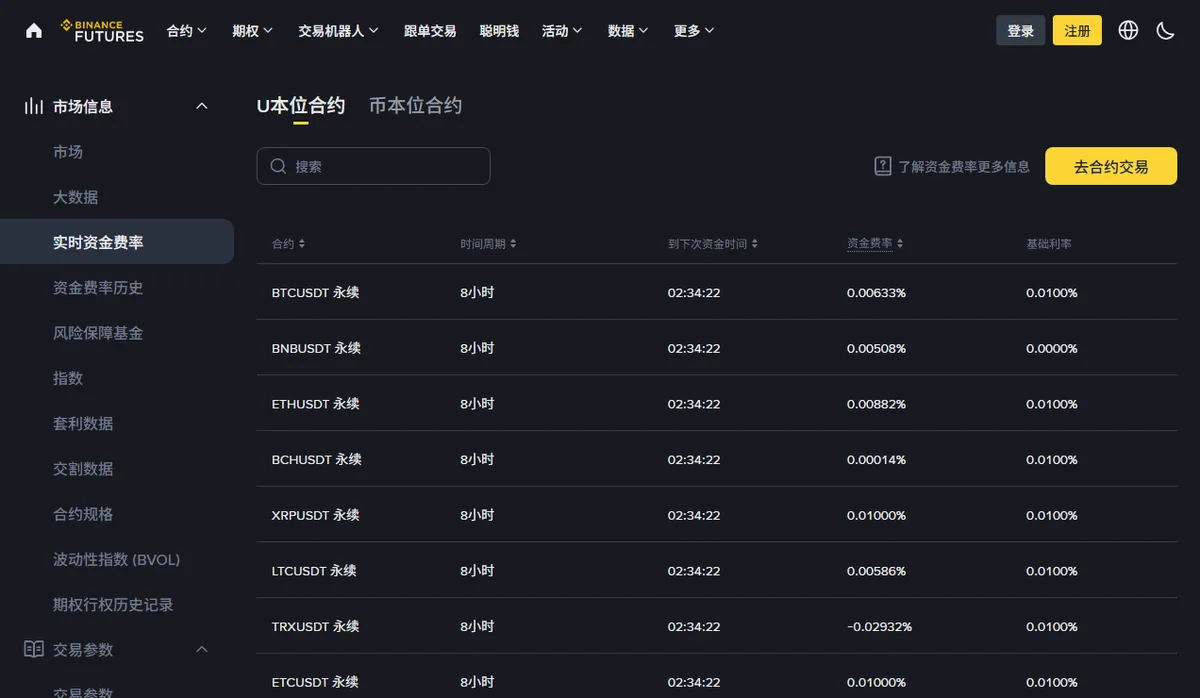
Esa captura tiene un detalle que vale la pena mirar: en el mismo instante, la enorme mayoría de los contratos muestra un decimal positivo y algunos aislados están en negativo. O sea que el "ánimo del mercado" no apunta en una sola dirección: es contrato por contrato. Deducir de una sola tasa que "los largos del mercado están amontonados" es un salto demasiado grande.
Tres formas de volverse negativa
Que la tasa se ponga negativa no es raro. Lo que sí importa es que hay varias causas distintas y mezclarlas hace que el dato no signifique nada.
Una: cortos amontonados después de una caída
Un proceso posible es que las ventas agresivas lleven el contrato por debajo de su referencia spot y, tras la ventana de cálculo, la tasa sea negativa. Si además crece el interés abierto en contratos, aumentan las posiciones emparejadas, largas y cortas. No demuestra dinero nuevo abriendo solo cortos ni cuenta vendedores.
Dos: el spot se adelanta y el contrato no sigue
A veces empieza del otro lado: una noticia mueve la demanda spot, el precio sube y el mercado de contratos reacciona con retraso, así que el contrato queda momentáneamente por debajo del spot y la tasa se vuelve negativa. Suele durar poco.
Tres: negativa leve pero estructural
Algunos productos mantienen una tasa levemente negativa de forma sostenida, y eso suele tener que ver con la estructura de quienes los usan: por ejemplo, mucha gente con posición spot que usa cortos como cobertura. Esos cortos no apuestan a la baja, están fijando un precio, y presionan el contrato hacia abajo de manera permanente.
De las tres, solo la primera tiene relación directa con el "ánimo". Leer toda tasa negativa como "todo el mundo está bajista" se equivoca bastante seguido.
Ese decimal chiquito, ¿cuánto es al año?
Lo que muestra la pantalla suele ser la proporción de una sola liquidación, un número muy chico, del orden de una centésima de punto porcentual. Visto de a una parece nada, pero se cobra una y otra vez.
Supongamos una tasa fija del 0,01% cada ocho horas y un valor nominal constante: 0,01% × 3 × 365 = 10,95%. Es un escenario anual simple sobre el nominal, no sobre el margen, ni una previsión del coste del próximo año.
| Tasa por liquidación (cada 8 h) | Equivalente anual aproximado | Cómo se siente |
|---|---|---|
| 0,01% | cerca de 11% | Nivel de referencia habitual |
| 0,05% | cerca de 55% | Claramente recalentado: los largos están pagando bastante |
| 0,10% | cerca de 110% | Rara vez se sostiene mucho tiempo, pero está lejos del tope |
| −0,03% | cerca de −33% | Los cortos pagando, y no poco |
Esa tabla es conversión aritmética pura, no cotizaciones de ninguna plataforma: los topes, los períodos y los detalles de cálculo cambian según cuál uses. En el centro de ayuda de Binance está la explicación completa y conviene leer el original.
Cómo aparece en tu cuenta
El financiamiento no figura en el registro de operaciones: es un movimiento aparte, normalmente visible en el historial de fondos o en un apartado propio. Mucha gente sostiene una posición varios días, no le cierran las cuentas y la diferencia es justamente esto.
El cálculo es directo: costo = valor nominal de la posición × tasa vigente. Sobre el nominal, insisto: si abriste con 500 de margen y 20×, el nominal es 10.000 y la tasa se aplica sobre 10.000, no sobre 500.
Vale la pena leer eso otra vez.
El daño a quien usa mucho apalancamiento está muy subestimado: con la misma tasa, el costo se multiplica tanto como el apalancamiento mientras el margen sigue siendo el mismo. En unos días de posición, el financiamiento solo puede comerse una porción apreciable del margen sin que el precio se haya movido.
La tasa cambia y su valor previsto puede actualizarse antes del cobro. Multiplicarla por un número de períodos da un escenario, no un mínimo ni un máximo; el coste real puede ser mayor, menor o cambiar de signo.
Si la posición va a cruzar un cobro, incluye el coste previsto en la cuenta. Esperar también cambia el precio de ejecución y el período de exposición: no garantiza un ahorro. La cuenta regresiva ayuda a leer el cargo, no a elegir cuándo abrir.
Las tasas y el contador son públicos; aparecen sin iniciar sesión en la captura anterior. Lo que requiere cuenta es tu posición y su historial de pagos.
Por qué hay quien vive de cobrar esto
Si hay un lado que paga permanentemente, hay quien se dedica a cobrarlo. A eso se le suele llamar arbitraje de financiamiento o de base, y entenderlo ayuda a leer el dato.
La forma básica: comprar la cantidad equivalente en spot y abrir un corto del mismo tamaño en el contrato. Así el movimiento del precio deja de afectar al total, y si la tasa es positiva, el lado corto cobra en cada ronda. En teoría es un rendimiento independiente de la dirección.
Digo "en teoría" porque tiene costos y riesgos reales: comisiones de los dos lados, tiempo y costo de mover fondos entre spot y contratos, la posibilidad de que la tasa se dé vuelta, y sobre todo que la pata del contrato necesita margen y puede ser liquidada si el precio sube con fuerza. Si se liquida, la cobertura se rompe y queda una posición larga desnuda expuesta al mercado.
Este sitio no sugiere que nadie haga esto; lo menciona para explicar una cosa: dentro del dato hay dinero neutral. Cuando veas una tasa positiva sostenida, no lo leas directamente como "el mercado está muy alcista": una parte considerable puede ser gente cobrando un alquiler, sin opinión sobre la dirección.
Dos maneras de usarla mal
Usarla como señal de giro
«La tasa es alta, los largos están amontonados, va a caer» encadena dos inferencias. Una tasa positiva alta indica primero un pago mayor de largos a cortos por unidad nominal; no revela personas ni distribución de apalancamiento. Tampoco identifica cuándo se invertirá el precio.
Confundir el estado del pago con el momento de una reversión es una mala lectura. La tasa indica quién paga, pero no identifica por sí sola la intención especulativa o de cobertura ni cuánto durará ese estado.
Mezclar plataformas
Cada plataforma tiene su propia tasa, porque difieren su base de usuarios y los detalles de la fórmula. Si un sitio de datos muestra "tasa de financiamiento 0,08%", eso puede ser un promedio de varias o el valor de una en particular. Usar un promedio para explicar tu costo en una plataforma concreta no cuadra.
Para calcular tu costo, mira solo el número de la plataforma donde realmente tienes la posición.
Topes, pisos y qué significa "extremo"
Todas las plataformas ponen límites superior e inferior a la tasa, para que no llegue a valores absurdos en condiciones anómalas. Ese tope es en sí mismo una referencia útil: cuando la tasa se pega al tope, ese lado ya no puede amontonarse más —no porque el ánimo no pueda ser más extremo, sino porque el mecanismo llegó al límite de lo que puede expresar.
Ojo con algo que se suele invertir: el tope está mucho más arriba de lo que uno imagina. Binance dejó escrito en un anuncio de octubre de 2023 que los perpetuos USDⓈ-M con apalancamiento máximo de 25x o menos tienen un tope de ±3% por liquidación; los de apalancamiento más alto llevan sus propios valores. O sea que ese 0,10% que en la tabla ya parecía alarmante está a un orden de magnitud del tope.
La consecuencia práctica: no uses «¿está cerca del tope?» como criterio de si algo es extremo. El tope está puesto para escenarios de derrumbe, no se toca en un mercado normal, y medir con esa vara da «no es extremo» todo el año.
Cuánto vale ese tope depende del contrato y está en las reglas. Para juzgar si algo es extremo, en lugar de memorizar un número absoluto conviene mirar dónde está respecto de la propia historia de ese producto. Un 0,05% en un contrato que suele moverse cerca de 0,03% no dice mucho; en uno que vive pegado a cero, salta a la vista.
Las plataformas suelen publicar el historial de tasas: revisar la curva de los últimos meses de un producto construye esa noción de normalidad mucho más rápido que cualquier interpretación ajena.
Cómo la uso yo
Con franqueza: no la uso para decidir dirección. La uso para dos cosas bastante modestas.
Primero, calcular costo. Si pienso sostener la posición más de un día, multiplico la tasa actual por la cantidad de liquidaciones que voy a atravesar y miro qué proporción representa de lo que espero. Son diez segundos y evita bastante desconcierto del tipo "subió pero mi cuenta no".
Segundo, revisar el entorno de costos. Una tasa alejada de su historial cambia el pago por la misma posición nominal. Hay que revisar ventana y fórmula; no cuenta cuántas personas van en cada dirección ni decide el tamaño de una posición.
Casi no miro esos mapas de calor de colores que publican algunos sitios. No es que estén mal: es que esa forma de presentar los datos invita a creer que uno "vio un patrón", y puedes construir una historia mirando colores sin comprobar la ventana y las tasas originales, incluso si el precio no se mueve; es un ejemplo hipotético, no un registro de operaciones. Es una preferencia mía, no una regla.
La otra cara: la diferencia entre contrato y spot
Como el origen de la tasa es la desviación entre el contrato y el spot, esa desviación se puede mirar directamente: pon el precio spot y el del perpetuo del mismo token uno al lado del otro y fíjate cuánto difieren.
En condiciones normales la diferencia es mínima. Cuando se hace visible, suele coincidir con tasas en valores extremos: son dos maneras de mostrar lo mismo.
La diferencia de precios describe este instante. Para leer la tasa, distingue el valor histórico ya liquidado del previsto para el próximo período: el segundo se actualiza con las entradas de la fórmula. Ninguno es una copia exacta de la diferencia actual.
En condiciones extremas esa brecha puede abrirse bastante, y entonces también se separan el precio de marca y el último precio en la pantalla de futuros: el mismo fenómeno visto en otro lugar, que está en con qué precio se calcula la liquidación.
Aviso de riesgo: los contratos perpetuos llevan apalancamiento y el costo de financiamiento forma parte del costo de mantener la posición, pudiendo erosionar el capital de forma apreciable en posiciones largas en el tiempo; además, un movimiento en contra puede liquidarte y costarte todo el margen. Esta nota explica un mecanismo y no es asesoramiento financiero.
La tasa, el interés abierto y el volumen se leen juntos o no dicen mucho: el segundo está en qué dice el interés abierto y la forma de encadenarlos, en un orden de lectura sin señales. Si recién estás ubicando la pantalla de futuros, empieza por dónde está cada dato.
Todos los valores de tasa que aparecen son órdenes de magnitud y conversiones aritméticas, no cotizaciones reales. El componente de interés fijo (0,01% por período de 8 horas) y el tope de ±3% citados salen del centro de ayuda de Binance y de su anuncio de 2023-10, verificados el 2026-09-03. Períodos de liquidación, topes y fórmulas dependen de cada plataforma y contrato: manda su página vigente.