Precio y variación
Con qué precio se calcula la liquidación: precio de marca, precio índice y último precio
Lo más importante, primero: que tu posición de futuros se liquide o no depende del precio de marca, no del último precio operado que parpadea en el centro de la pantalla. En movimientos violentos los dos pueden separarse bastante, y mucha gente se entera de esto recién cuando recibe el aviso de liquidación y al mirar el gráfico ve que "el precio nunca llegó a mi nivel".
Esta nota explica de dónde sale cada uno de los dos precios, por qué están separados y qué consecuencias prácticas trae esa separación.
Los dos precios y su origen
Último precio operado: el precio de la última operación de ese contrato en esa plataforma. Lo determinan enteramente las órdenes de esa plataforma y sale de operaciones reales.
Precio de marca: un precio "justo" que la plataforma calcula según sus propias reglas, tomando como base el precio índice de mercados spot externos y aplicándole algún suavizado. No es el precio de ninguna operación concreta: es un valor calculado.
En condiciones normales casi se superponen y conviven en pantalla sin que notes la diferencia. Pero como su origen es distinto, en momentos extremos se separan.
Por qué hace falta uno más
No es una idea elegante de alguien: se pagó con dinero.
Imagina un mundo sin precio de marca, donde la liquidación se calcula con el último precio operado de la propia plataforma. Bastaría con que, en un momento de poca liquidez, alguien atravesara el libro con una orden ni siquiera enorme y llevara el precio muy abajo por un instante, para gatillar las liquidaciones de mucha gente. Cada liquidación genera nuevas órdenes a mercado, que empujan más el precio y gatillan la tanda siguiente. Todo puede durar unos segundos, y el precio después vuelve; las posiciones barridas no.
No es un ejercicio teórico: ocurrió varias veces en los primeros años de los derivados cripto, sobre todo en tokens poco líquidos y en horarios de poca actividad. Anclar el cálculo a un índice externo hace que "el libro de esta plataforma se rompió un segundo" deje de decidir tu suerte.
O sea que el precio de marca está pensado para protegerte, no para complicarte. Entendido eso, el resto se ordena solo. El costo es que agrega una capa de cálculo, y con ella una diferencia respecto de lo que ven tus ojos. Esa diferencia es el precio del diseño, no un error.
Precio de marca vs precio índice: en qué se diferencian en Binance
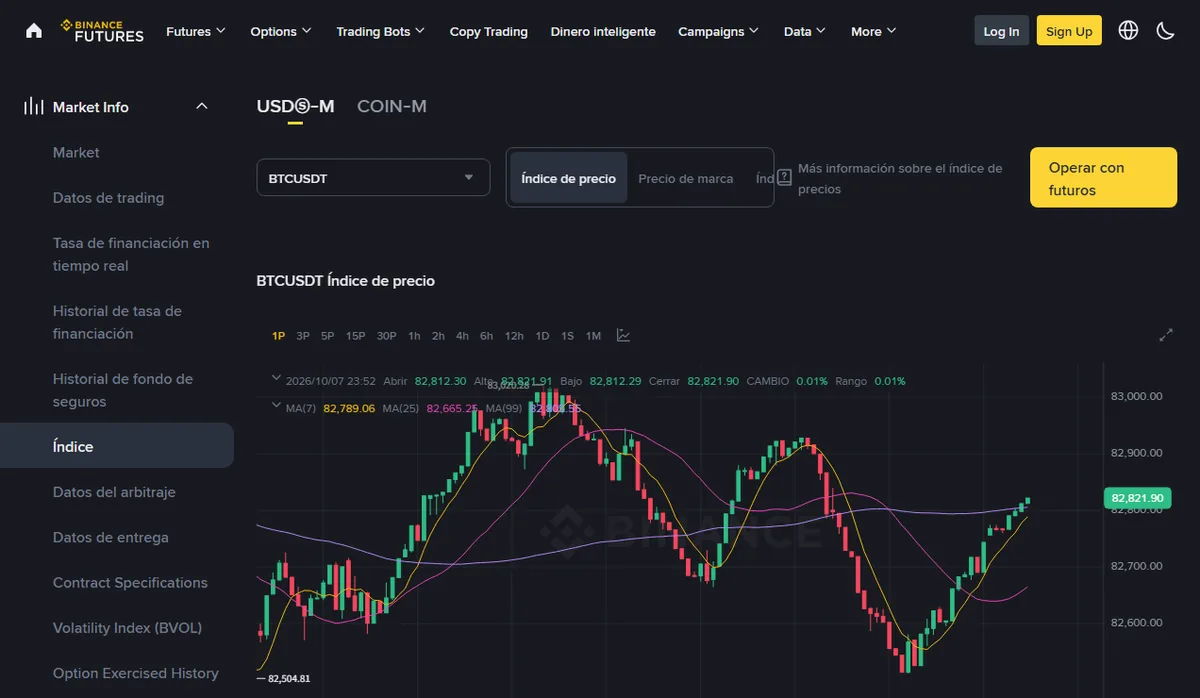
Se confunden porque casi siempre van pegados, pero no son el mismo número. El precio índice mira solo el mercado spot, fuera del contrato. El precio de marca es lo que Binance construye encima de ese índice, mezclándolo con el propio contrato. Para los futuros USDⓈ-M, su centro de ayuda lo describe en dos pisos.
Primer piso: el índice, un promedio ponderado de varios spot
La fórmula publicada es una suma: peso del exchange A × precio spot del par en A, más lo mismo para cada fuente, donde el peso de cada exchange se divide por el total de pesos. La página enumera los exchanges que entran y enlaza a la página del índice en tiempo real; los pesos concretos no están escritos en el texto.
Qué pasa cuando una fuente se va lejos: si el último precio de un exchange se aleja más de un 3% de la mediana de todas las fuentes, su valor se recorta a 1,03 o 0,97 veces esa mediana. Algunos índices designados tienen un tope distinto; en la tabla de la misma página, BTCUSDT y ETHUSDT figuran con 1%.
Segundo piso: la marca, la mediana de tres precios
Para los perpetuos USDⓈ-M: precio de marca = mediana (precio 1, precio 2, precio del contrato).
- Precio 1 = índice × (1 + última tasa de financiamiento × tiempo hasta el próximo cobro / duración del período de financiamiento).
- Precio 2 = índice + media móvil de la base de 30 segundos. Cada segundo se toma el punto medio entre la mejor compra y la mejor venta del contrato, se le resta el índice, y se promedian los últimos 30 valores.
- Precio del contrato: la fórmula no lo define aparte; entre los insumos de la marca, la página nombra el último precio del contrato.
Léelo despacio: dos de los tres candidatos salen del índice y solo uno sale del contrato. La mediana se queda con el del medio. Si el contrato da un salto aislado, queda en un extremo de los tres, y la marca no lo acompaña.
Un ejemplo con números inventados
Supongamos un índice de 100.000, una última tasa de financiamiento de 0,01%, que faltan 4 de las 8 horas del período y que la base promedio de los últimos 30 segundos es +20.
- Precio 1 = 100.000 × (1 + 0,0001 × 4/8) = 100.005.
- Precio 2 = 100.000 + 20 = 100.020.
- Con el contrato en 100.060, los tres ordenados son 100.005, 100.020 y 100.060. La marca es 100.020: 20 por encima del índice, 40 por debajo del último precio.
- Un instante después una orden barre el libro y el contrato imprime 99.000. Si en ese segundo la base de 30 segundos casi no cambió, los tres quedan en 99.000, 100.005 y 100.020, y la marca pasa a 100.005. Una mecha de 1.060 la movió 15.
De ahí sale una regla práctica para leer la pantalla. La distancia entre marca e índice se comporta como una base pequeña y suavizada; la distancia entre último precio e índice puede ser cualquier cosa durante unos segundos. Si ves la marca claramente por encima o por debajo del índice durante minutos, no es una mecha: el contrato entero cotiza con prima o con descuento, y eso se lee mejor en la base de futuros.
Cuándo la fórmula deja de bastar
La misma ficha prevé excepciones. En volatilidad extrema o con fuentes desviadas, Binance puede tomar medidas adicionales, entre ellas cambiar los componentes del índice o usar precios suavizados para los componentes volátiles. Y si no consigue datos de referencia estables, aplica el mecanismo «Last Price Protected»: el índice se actualiza temporalmente con el último precio del contrato, dentro de un límite. En esos ratos, «la marca no sigue al contrato» deja de ser del todo cierto.
Dos límites más de lo anterior. Los trimestrales usan otra fórmula, que no es la de arriba. Y los parámetros (30 segundos, 3%, 1%) son los de la versión consultada el 2026-10-17, que en su cabecera marca una última actualización del 2026-09-25; esa misma ficha se reserva cambiar los componentes del índice y las fuentes de referencia sin aviso previo, así que antes de apoyarte en un número abre la ficha de precio de marca y precio índice (en inglés).
El resultado no realizado también usa el de marca
No es solo la liquidación.
El resultado flotante que ves mientras tienes la posición abierta también se calcula con el precio de marca, y esto se pasa por alto muchísimo.
La consecuencia: a veces el último precio se mueve visiblemente y tu ganancia flotante casi no cambia, o al revés. No es un error de la página: son dos números con bases distintas.
Hay otra consecuencia más práctica: tu ratio de margen se calcula con el precio de marca. Así que para saber cuánto te falta para la liquidación, lo único que hay que mirar es el ratio de margen o el precio de liquidación que muestra la página, y no hacer cuentas mentales con el último precio.
Un hábito: en el panel de posiciones suele haber una columna de "precio de liquidación", ya calculada por la plataforma con el criterio del precio de marca. Que sea tu única referencia. No la compares con los mínimos del gráfico: el gráfico dibuja el último precio operado, y esas dos líneas no viven en el mismo sistema de coordenadas.
El precio de marca es público: no hace falta abrir una posición para verlo. El ratio de margen, la liquidación estimada y tus cargos sí dependen de la cuenta y de tus posiciones. Distingue primero los dos precios y consulta, si lo necesitas, las funciones de la cuenta; no abras una posición solo para ver un dato.
Qué pasa cuando se separan
En condiciones normales van pegados, pero hay tres situaciones en las que se abren.
Uno: el libro de esta plataforma se rompe
En un instante, una orden grande atraviesa el libro del contrato y el último precio dibuja una mecha larguísima, mientras los mercados spot externos no se movieron así. En ese caso el precio de marca casi no se inmuta.
Resultado: en el gráfico queda una aguja aterradora y la mayoría de las posiciones sobrevive. Eso es exactamente el mecanismo funcionando. Después, al mirar el gráfico, sientes que "estuviste cerca", y en términos del precio de marca ni te acercaste.
Dos: cae todo el mercado
Los mercados spot externos también están cayendo. Entonces el índice cae, el precio de marca cae y las liquidaciones se disparan de verdad. El precio de marca bloquea la anomalía puntual, no una caída real y generalizada.
Es su límite más importante: mucha gente cree que con el precio de marca ya no la pueden liquidar con una mecha, cuando en realidad solo cubre un tipo de riesgo, y ni siquiera el más frecuente.
Tres: el contrato se desvía del spot en conjunto
En momentos extremos el perpetuo puede cotizar bastante por encima o por debajo del spot durante un rato largo (es también cuando la tasa de financiamiento llega a valores extremos). Ahí la separación no es instantánea sino sostenida. La otra cara de ese fenómeno está en qué significa una tasa de financiamiento negativa.
La liquidación no es un instante, es un proceso
La palabra hace pensar en un golpe seco, pero del lado de la plataforma suele haber varios pasos, y conocerlos evita sustos.
El proceso comienza cuando el patrimonio no cubre el margen de mantenimiento. El sentido del ratio depende de la división: en Binance Futures, mantenimiento dividido por saldo de margen aumenta con el riesgo, no baja. Comprueba el modo de cuenta y las reglas de liquidación.
Segundo, muchas plataformas no cierran todo de una: reducen una parte y miran si el ratio volvió a zona segura. Por eso puedes ver "me liquidaron pero me quedó algo abierto"; no es un error.
Tercero, si el mercado se mueve demasiado rápido y el cierre ocurre a un precio peor que el de liquidación, el faltante lo absorbe el fondo de garantía; en casos extremos, algunas plataformas reducen automáticamente posiciones ganadoras para cuadrar. Las reglas concretas están en la documentación de cada una.
De los tres pasos, el más práctico es este: la liquidación no se ejecuta al precio de liquidación. Ese precio es solo el disparador; el cierre tiene que encontrar contraparte real en el mercado, y eso depende del grosor del libro en ese momento. En una caída brusca el libro está en su punto más delgado, así que el precio real de cierre suele ser aún peor. Esa parte se llama deslizamiento y está en las dos columnas del libro.
Margen aislado y cruzado
Estos dos modos suelen pasarse por alto en el formulario, y definen cuánto puedes llegar a perder en el peor caso.
| Aislado | Cruzado | |
|---|---|---|
| De dónde sale el margen | Solo lo que asignaste a esa posición | Puede usar el saldo compartido del mismo ámbito de margen |
| Pérdida máxima | Margen asignado y añadido; revisar cargos y reglas | El saldo compartido de ese ámbito de margen |
| Precio de liquidación | Más cerca, se toca más fácil | Más lejos, pero llegar cuesta mucho más caro |
| Para qué sirve | Encerrar el riesgo en una caja | Varias posiciones que se compensan entre sí |
El margen cruzado no es automáticamente más seguro. Puede usar el saldo o las garantías compartidas del mismo ámbito de margen, no todas las billeteras del usuario. La distancia a la liquidación depende del saldo efectivo y de las otras posiciones.
El margen aislado sirve para separar la garantía de una posición. Eso solo delimita el dinero expuesto si no se activa la reposición automática ni se añade más margen. Las aportaciones, los cargos y las reglas del producto cambian el resultado; la configuración requiere seguimiento.
Qué cambia realmente el apalancamiento
Ya que hablamos de liquidación, conviene aclararlo, porque suele entenderse al revés.
Elegir 10× no significa simplemente que tus ganancias y pérdidas se multiplican por diez. Lo preciso es: con el mismo margen puedes abrir una posición de diez veces el valor nominal. Las ganancias y pérdidas se calculan sobre el nominal, así que medidas contra tu margen parecen multiplicadas por diez. Lo que se amplifica es la proporción, no el mercado.
El efecto concreto está en el precio de liquidación. A mayor apalancamiento, más delgado tu margen respecto de la posición, y menos movimiento en contra hace falta para consumirlo. A grandes rasgos, con 10× un movimiento adverso de alrededor del 10% ya te acerca a la liquidación; con 20×, alrededor del 5%. En criptoactivos un 5% intradía es de lo más común, y esos dos datos juntos dicen bastante.
Ese "10× equivale a un 10%" es una cuenta gruesa que no incluye el margen de mantenimiento ni las comisiones: el precio de liquidación real llega antes. Guíate siempre por el precio de liquidación que muestra la página y no decidas el tamaño con esta cuenta mental.
Y algo contraintuitivo: bajar el multiplicador no reduce el riesgo que ya asumiste, salvo que además reduzcas la posición. Si mantienes el valor nominal y agregas margen, sí bajaste el riesgo; pero si solo cambias el selector de 20× a 10× sin tocar la posición, no pasó prácticamente nada. El multiplicador es un parámetro de conversión: lo que manda es la relación entre nominal y margen.
Tres cosas a confirmar antes de abrir
- Mira el precio de liquidación, no el último precio. Suele estar en la vista previa de la orden: memorízalo y no lo calcules de cabeza.
- Revisa con qué precio se disparan tus órdenes condicionales. En el formulario suele haber un selector entre "último precio" y "precio de marca"; ábrelo al menos la primera vez para ver cuál viene por defecto.
- Ten claro el modo de margen. Aislado y cruzado calculan la liquidación de forma completamente distinta, y eso define cuánto puedes perder. Conviene resolverlo antes de la primera orden.
Con qué precio conviene disparar el stop
| Opción | Ventaja | Costo |
|---|---|---|
| Disparar con el último precio | Coincide con lo que ves en el gráfico, es intuitivo | Una sola mecha de esta plataforma puede sacarte |
| Disparar con el precio de marca | Difícil que una anomalía puntual lo active | No coincide con el gráfico: a veces "el precio llegó y no se activó" |
Si el stop está para protegerte de que el mercado se ponga realmente en contra, y no para que te saque una aguja de tres segundos, disparar con el precio de marca encaja mejor con ese propósito. Eso sí, tiene un costo psicológico: el gráfico del último precio puede atravesar el nivel sin que el precio de marca active la orden; activarla tampoco garantiza su ejecución. Es una elección, no una recomendación general; quien opera intradía puede tener razones opuestas.
Preguntas
¿El spot tiene precio de marca?
No. El precio de marca existe para resolver la liquidación de posiciones apalancadas; en spot no hay liquidación, así que no hace falta. El precio que ves en spot es el de las operaciones de esa plataforma.
¿Por qué mi resultado no realizado no coincide con mi cuenta?
Porque el resultado no realizado se calcula con el precio de marca y probablemente estés calculando con el último precio operado. En condiciones normales difieren poquísimo, pero en momentos de mucha volatilidad la diferencia se nota. Manda lo que muestre el panel de posiciones.
¿Se puede manipular el precio de marca?
Es bastante más difícil que manipular el precio de una sola plataforma, porque se arma con varios mercados spot y suele descartar valores anómalos. Pero más difícil no es imposible, sobre todo en productos con muy poca liquidez, donde los propios componentes del índice pueden ser delgados.
Si ya veo el precio de liquidación, ¿igual necesito poner un stop?
Sí, y bastante antes de ese precio. La liquidación es la plataforma protegiéndose, no ayudándote a limitar la pérdida: cuando se llega ahí, tu margen prácticamente ya no existe. El stop es donde decides tú parar.
Aviso de riesgo: los futuros llevan apalancamiento y un movimiento en contra puede liquidarte en muy poco tiempo, costándote todo el margen; en situaciones extremas la pérdida puede superar lo depositado. El precio de marca reduce el riesgo de anomalías puntuales, no el riesgo del mercado. Esta nota explica el mecanismo y no es asesoramiento financiero.
Si todavía no ubicas estos dos números en la pantalla de futuros, están señalados con capturas en dónde está cada dato; y para recorrer la lógica de la pantalla completa, la nota central es los números de la pantalla de mercado, uno por uno.
Las fórmulas del precio índice y del precio de marca citadas arriba son las de la ficha de Binance para futuros USDⓈ-M, consultada el 2026-10-17. El resto del mecanismo se describe en términos generales: otras plataformas tienen sus propias fórmulas, fuentes y reglas de ajuste. Verificado en 2026-09.