Prix et variation
Avec quel prix la liquidation est-elle calculée : prix de marque et dernier prix
Le plus important d'abord : que votre position sur contrats soit liquidée ou non dépend du prix de marque, pas du dernier prix traité qui clignote au centre de l'écran. Lors de mouvements violents, les deux peuvent s'écarter nettement, et beaucoup ne l'apprennent qu'en recevant l'avis de liquidation puis en constatant sur le graphique que « le prix n'est jamais descendu jusqu'à mon niveau ».
Cette note explique d'où vient chacun de ces deux prix, pourquoi ils sont séparés et quelles conséquences pratiques cette séparation entraîne.
Les deux prix et leur origine
Le dernier prix traité : le prix de la dernière transaction de ce contrat sur cette plateforme. Il est entièrement déterminé par les ordres de cette plateforme et provient de transactions réelles.
Le prix de marque : un prix « équitable » calculé par la plateforme selon ses propres règles, à partir du prix d'indice de marchés au comptant externes et avec un lissage. Ce n'est le prix d'aucune transaction précise : c'est une valeur calculée.
En conditions normales ils se superposent presque et cohabitent à l'écran sans qu'on remarque la différence. Mais comme leur origine diffère, ils s'écartent lors des moments extrêmes.
Pourquoi il en faut un de plus
Ce n'est pas une idée élégante de quelqu'un : cela s'est payé.
Imaginez un monde sans prix de marque, où la liquidation se calcule avec le dernier prix traité de la plateforme elle-même. Il suffirait qu'à un moment de faible liquidité quelqu'un traverse le carnet avec un ordre même pas énorme et fasse plonger le prix un instant, pour déclencher les liquidations de beaucoup de monde. Chaque liquidation génère de nouveaux ordres au marché, qui poussent le prix davantage et déclenchent la vague suivante. Tout cela peut durer quelques secondes, et le prix revient ensuite ; les positions balayées, non.
Ce n'est pas un exercice théorique : cela s'est produit plusieurs fois dans les premières années des dérivés crypto, surtout sur les jetons peu liquides et aux heures creuses. Ancrer le calcul à un indice externe fait que « le carnet de cette plateforme s'est cassé une seconde » ne décide plus de votre sort.
Le prix de marque est donc conçu pour vous protéger, pas pour vous compliquer la vie. Une fois cela compris, le reste s'ordonne. Le coût est qu'il ajoute une couche de calcul, et avec elle un écart par rapport à ce que voient vos yeux. Cet écart est le prix du dispositif, pas un défaut.
Prix de marque ou prix d'indice : ce qui les sépare chez Binance
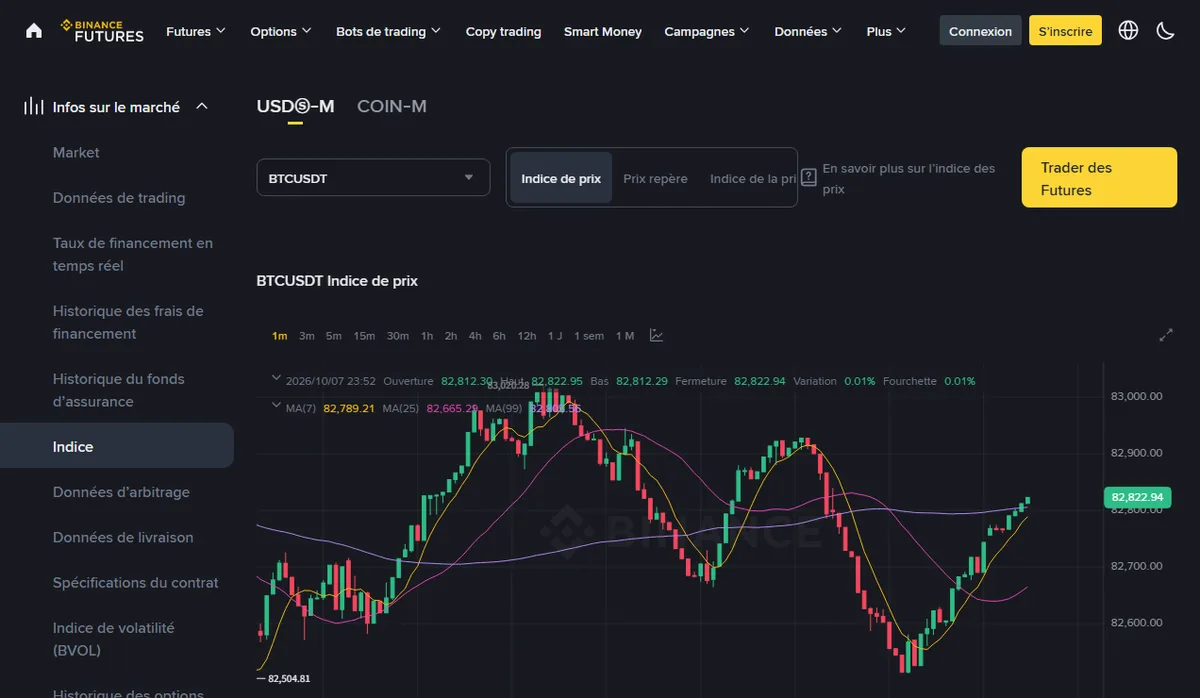
On les confond parce qu'ils avancent presque toujours ensemble, mais ce ne sont pas les mêmes chiffres. Le prix d'indice ne regarde que le marché au comptant, hors du contrat. Le prix de marque, Binance le bâtit par-dessus cet indice en y mêlant le contrat lui-même. Pour les futures USDⓈ-M, son centre d'aide le décrit en deux étages.
L'indice : une moyenne pondérée de plusieurs places au comptant
La formule publiée est une somme : poids de la plateforme A × prix au comptant de la paire sur A, et ainsi de suite pour chaque source, le poids de chacune étant rapporté au total des poids. La fiche liste les plateformes retenues et renvoie vers la page de l'indice en temps réel ; les poids eux-mêmes n'y sont pas écrits.
Si une source s'éloigne trop : quand le dernier prix d'une plateforme dévie de plus de 3 % de la médiane de toutes les sources, sa valeur est plafonnée à 1,03 ou 0,97 fois cette médiane. Certains indices désignés ont un autre plafond ; dans le tableau de la même fiche, BTCUSDT et ETHUSDT apparaissent avec 1 %.
La marque : la médiane de trois prix
Pour les perpétuels USDⓈ-M : prix de marque = médiane (prix 1, prix 2, prix du contrat).
- Prix 1 = indice × (1 + dernier taux de financement × temps restant avant le prochain financement / durée de la période de financement).
- Prix 2 = indice + moyenne mobile de la base sur 30 secondes. Chaque seconde, on prend le milieu entre le meilleur achat et la meilleure vente du contrat, on y retranche l'indice, puis on fait la moyenne des 30 dernières valeurs.
- Prix du contrat : la formule ne le définit pas à part ; parmi les ingrédients du prix de marque, la fiche cite le dernier prix du contrat.
À lire lentement : deux candidats sur trois partent de l'indice, un seul part du contrat. La médiane garde celui du milieu. Si le contrat fait un saut isolé, il se retrouve à une extrémité, et la marque ne le suit pas.
Un exemple avec des chiffres fictifs
Prenons un indice à 100 000, un dernier taux de financement de 0,01 %, 4 heures restantes sur une période de 8, et une base moyenne de +20 sur les 30 dernières secondes.
- Prix 1 = 100 000 × (1 + 0,0001 × 4/8) = 100 005.
- Prix 2 = 100 000 + 20 = 100 020.
- Contrat à 100 060 : rangés, les trois donnent 100 005, 100 020 et 100 060. La marque vaut 100 020, soit 20 au-dessus de l'indice et 40 sous le dernier prix.
- Un instant plus tard, un ordre traverse le carnet et le contrat s'imprime à 99 000. Si la base sur 30 secondes a à peine bougé pendant cette seconde, on a 99 000, 100 005 et 100 020 : la marque passe à 100 005. Une mèche de 1 060 l'a déplacée de 15.
D'où une règle de lecture. L'écart entre marque et indice se comporte comme une petite base lissée ; l'écart entre dernier prix et indice peut valoir n'importe quoi pendant quelques secondes. Si la marque reste nettement au-dessus ou au-dessous de l'indice pendant des minutes, ce n'est pas une mèche : tout le contrat cote avec une prime ou une décote, ce qui se lit mieux avec la base des futures.
Quand la formule ne suffit plus
La même fiche prévoit des exceptions. En cas de volatilité extrême ou de sources qui dérivent, Binance peut prendre des mesures supplémentaires, dont changer les composants de l'indice ou utiliser des prix lissés pour les composants volatils. Et faute de données de référence stables, elle applique le mécanisme « Last Price Protected » : l'indice est mis à jour temporairement à partir du dernier prix du contrat, dans une certaine limite. Dans ces moments-là, « la marque ne suit pas le contrat » n'est plus tout à fait vrai.
Deux limites encore. Les contrats trimestriels suivent une autre formule que celle-ci. Et les paramètres (30 secondes, 3 %, 1 %) sont ceux de la version consultée le 2026-10-17, dont l'en-tête indique une dernière mise à jour au 2026-09-25 ; cette même fiche se réserve de changer les composants de l'indice et les sources de référence sans préavis. Avant de vous appuyer sur un chiffre, ouvrez la fiche prix de marque et prix d'indice (en anglais).
Le résultat latent l'utilise aussi
Il n'y a pas que la liquidation.
Le résultat flottant que vous voyez pendant que la position est ouverte se calcule également avec le prix de marque, et c'est très souvent ignoré.
Conséquence : parfois le dernier prix bouge visiblement et votre gain latent ne change presque pas, ou l'inverse. Ce n'est pas une erreur de la page : ce sont deux chiffres avec des bases différentes.
Autre conséquence, plus pratique : votre ratio de marge se calcule avec le prix de marque. Donc pour savoir ce qui vous sépare de la liquidation, il ne faut regarder que le ratio de marge ou le prix de liquidation affiché, et non faire des calculs de tête avec le dernier prix.
Une habitude : le panneau des positions comporte en général une colonne « prix de liquidation », déjà calculée par la plateforme selon le prix de marque. Faites-en votre seule référence. Ne la comparez pas aux points bas du graphique : le graphique dessine le dernier prix traité, et ces deux lignes ne vivent pas dans le même repère.
Le prix de marque est public : aucune position n’est nécessaire pour le consulter. Votre ratio de marge, la liquidation estimée et vos paiements dépendent en revanche du compte et des positions. Distinguez les deux prix avant de consulter, au besoin, les fonctions du compte ; n’ouvrez pas une position simplement pour voir un chiffre.
Ce qui se passe quand ils s'écartent
En temps normal ils restent collés, mais trois situations les séparent.
Un : le carnet de cette plateforme se casse
En un instant, un gros ordre traverse le carnet du contrat et le dernier prix dessine une mèche très longue, alors que les marchés au comptant externes n'ont pas bougé ainsi. Dans ce cas, le prix de marque ne bronche presque pas.
Résultat : une aiguille effrayante reste sur le graphique et la plupart des positions survivent. C'est exactement le mécanisme qui fonctionne. Après coup, en regardant le graphique, vous vous dites « je suis passé près », alors qu'en prix de marque vous ne vous êtes même pas approché.
Deux : tout le marché baisse
Les marchés au comptant externes baissent aussi. L'indice suit, le prix de marque suit et les liquidations se déclenchent pour de bon. Le prix de marque bloque l'anomalie ponctuelle, pas une baisse réelle et généralisée.
C'est sa limite la plus importante : beaucoup croient qu'avec le prix de marque on ne peut plus être liquidé par une mèche, alors qu'il ne couvre qu'un type de risque, et même pas le plus fréquent.
Trois : le contrat s'écarte globalement du comptant
Lors des moments extrêmes, le perpétuel peut coter assez au-dessus ou au-dessous du comptant pendant un moment (c'est aussi quand le taux de financement atteint des valeurs extrêmes). L'écart n'est alors pas instantané mais durable. L'autre face du phénomène est dans ce que signifie un taux de financement négatif.
La liquidation n'est pas un instant, c'est un processus
Le mot fait penser à un coup sec, mais du côté de la plateforme il y a en général plusieurs étapes, et les connaître évite des frayeurs.
Le processus commence lorsque les fonds ne couvrent plus la marge de maintien. Le sens du ratio dépend de sa définition : sur Binance Futures, maintien divisé par solde de marge augmente avec le risque. Vérifiez le mode du compte et les règles de liquidation.
Ensuite, beaucoup de plateformes ne ferment pas tout d'un coup : elles réduisent une partie et regardent si le ratio est revenu en zone sûre. D'où le cas « on m'a liquidé mais il me reste une position » ; ce n'est pas une erreur.
Enfin, si le marché va trop vite et que la clôture se fait à un prix pire que celui de liquidation, le manque est absorbé par le fonds de garantie ; dans les cas extrêmes, certaines plateformes réduisent automatiquement des positions gagnantes pour équilibrer. Les règles exactes figurent dans leur documentation.
Des trois étapes, la plus utile est celle-ci : la liquidation ne s'exécute pas au prix de liquidation. Ce prix n'est qu'un déclencheur ; la clôture doit trouver une contrepartie réelle sur le marché, ce qui dépend de l'épaisseur du carnet à ce moment. Lors d'une chute brutale, le carnet est au plus mince, donc le prix réel de clôture est souvent encore moins bon. Cette partie s'appelle le glissement et se trouve dans les deux colonnes du carnet.
Marge isolée et marge croisée
Ces deux modes sont souvent survolés dans le formulaire, et ils définissent combien vous pouvez perdre au pire.
| Isolée | Croisée | |
|---|---|---|
| Origine de la marge | Uniquement ce que vous avez affecté à cette position | Peut mobiliser le solde partagé du même périmètre de marge |
| Perte maximale | Marge affectée et ajoutée ; vérifier frais et règles | Le solde partagé de ce périmètre de marge |
| Prix de liquidation | Plus proche, plus facile à toucher | Plus lointain, mais y arriver coûte bien plus cher |
| Utilité | Enfermer le risque dans une boîte | Plusieurs positions qui se compensent |
La marge croisée n’est pas automatiquement plus sûre. Elle peut mobiliser les garanties partagées dans le même périmètre de marge, pas tous les portefeuilles de l’utilisateur. La distance à la liquidation dépend du solde effectif et des autres positions.
La marge isolée sert à séparer la garantie d’une position. Cela ne délimite les fonds exposés que sans ajout automatique ni nouvel apport. Les apports, les frais et les règles du produit changent le résultat ; il faut continuer à vérifier la configuration.
Ce que le levier change vraiment
Puisqu'on parle de liquidation, autant le préciser, car c'est souvent compris à l'envers.
Choisir 10× ne signifie pas simplement que vos gains et pertes sont multipliés par dix. Formulé correctement : avec la même marge, vous pouvez ouvrir une position d'une valeur nominale dix fois supérieure. Les gains et pertes se calculent sur le nominal, donc rapportés à votre marge ils paraissent multipliés par dix. Ce qui est amplifié, c'est la proportion, pas le marché.
L'effet concret est sur le prix de liquidation. Plus le levier est élevé, plus votre marge est mince par rapport à la position, et moins il faut de mouvement défavorable pour la consommer. En gros, avec 10× un mouvement contraire d'environ 10 % vous rapproche déjà de la liquidation ; avec 20×, environ 5 %. En cryptoactifs, 5 % dans la journée est très courant, et ces deux chiffres mis côte à côte en disent long.
Ce « 10× équivaut à 10 % » est un calcul grossier qui n'inclut ni la marge de maintien ni les commissions : le vrai prix de liquidation arrive plus tôt. Fiez-vous toujours au prix de liquidation affiché et ne dimensionnez pas votre position avec ce calcul de tête.
Et un point contre-intuitif : baisser le multiplicateur ne réduit pas le risque déjà pris, sauf à réduire aussi la position. Si vous gardez la valeur nominale et ajoutez de la marge, oui, le risque baisse ; mais si vous passez simplement le sélecteur de 20× à 10× sans toucher à la position, il ne s'est pratiquement rien passé. Le multiplicateur est un paramètre de conversion : ce qui compte, c'est le rapport entre nominal et marge.
Trois choses à vérifier avant d'ouvrir
- Regardez le prix de liquidation, pas le dernier prix. Il figure en général dans l'aperçu de l'ordre : mémorisez-le, ne le calculez pas de tête.
- Vérifiez avec quel prix se déclenchent vos ordres conditionnels. Le formulaire propose souvent un choix entre « dernier prix » et « prix de marque » ; ouvrez-le au moins la première fois pour voir lequel est par défaut.
- Sachez quel mode de marge est actif. Isolée et croisée calculent la liquidation de façon complètement différente, et cela définit combien vous pouvez perdre. À trancher avant le premier ordre.
Avec quel prix déclencher le stop
| Option | Avantage | Coût |
|---|---|---|
| Déclencher au dernier prix | Correspond à ce que vous voyez sur le graphique, intuitif | Une seule mèche de cette plateforme peut vous sortir |
| Déclencher au prix de marque | Difficile qu'une anomalie ponctuelle l'active | Ne colle pas au graphique : parfois « le prix y était et rien ne s'est déclenché » |
Si le stop sert à vous protéger d'un marché qui tourne vraiment mal, et non à vous faire sortir par une aiguille de trois secondes, le déclenchement au prix de marque colle mieux à cet objectif. Cela a un coût psychologique : le graphique du dernier prix peut franchir le niveau sans que le prix de marque déclenche l’ordre ; même déclenché, l’ordre n’a pas de garantie d’exécution. C'est un arbitrage, pas une recommandation générale ; qui échange dans la journée peut avoir des raisons inverses.
Questions
Le comptant a-t-il un prix de marque ?
Non. Le prix de marque existe pour régler la liquidation des positions à effet de levier ; au comptant il n'y a pas de liquidation, donc il est inutile. Le prix affiché au comptant est celui des transactions de cette plateforme.
Pourquoi mon résultat latent ne correspond pas à mon calcul ?
Parce que le résultat latent se calcule avec le prix de marque et que vous calculez probablement avec le dernier prix traité. En conditions normales l'écart est minime, mais en forte volatilité il devient visible. C'est ce qu'affiche le panneau des positions qui fait foi.
Le prix de marque peut-il être manipulé ?
C'est nettement plus difficile que de manipuler le prix d'une seule plateforme, puisqu'il est construit à partir de plusieurs marchés au comptant avec élimination des valeurs aberrantes. Mais plus difficile ne veut pas dire impossible, surtout sur des produits très peu liquides dont les composantes d'indice peuvent elles-mêmes être minces.
Si je vois déjà le prix de liquidation, ai-je encore besoin d'un stop ?
Oui, et bien avant ce prix. La liquidation est la plateforme qui se protège, pas un outil pour limiter votre perte : quand on y arrive, votre marge n'existe pratiquement plus. Le stop est l'endroit où vous décidez vous-même de vous arrêter.
Avertissement de risque : les contrats comportent un effet de levier et un mouvement défavorable peut vous liquider très vite en vous coûtant toute votre marge ; dans des situations extrêmes, la perte peut dépasser le dépôt. Le prix de marque réduit le risque d'anomalie ponctuelle, pas le risque de marché. Cette note explique un mécanisme et ne constitue pas un conseil en investissement.
Si vous ne repérez pas encore ces deux chiffres sur la page des contrats, ils sont signalés avec des captures dans où se trouve chaque donnée ; et pour parcourir la logique de l'écran complet, la note centrale est les chiffres de la page de marché, un par un.
Les formules du prix d'indice et du prix de marque citées plus haut sont celles de la fiche Binance sur les futures USDⓈ-M, consultée le 2026-10-17. Le reste du mécanisme est décrit de façon générale : les autres plateformes ont leurs propres formules, sources et règles d'ajustement. Vérifié en 2026-09.