情绪与资金
币安合约基差怎么看,先弄清拿谁减谁再读正负和年化
先把一组数念出来。币安公开的基差记录里,2026-10-07 UTC 零点那一条日线,BTCUSDT 的价格指数是 85,557.68。同一时刻,永续合约 85,507.60,基差 −50.08;12 月 25 日交割的当季合约 86,473.30,基差 +915.62;明年 3 月 26 日交割的次季合约 87,645.20,基差 +2,087.52。
一个指数,三个基差,一负两正。这三个数都是拿合约价减指数价算出来的。要是你手边有一本国内期货入门书,它写的多半是反过来的「现货价减期货价」——同一个行情,在那本书里正负号会对调。所以读基差,第一件事是找到那条减法,而不是先看它是正是负。
币安的基差是哪个价减哪个价
币安开发者文档里有一个专门的基差数据接口,每条记录给五个数:合约价(futuresPrice)、指数价(indexPrice)、基差(basis)、基差率(basisRate)、年化基差率(annualizedBasisRate)。拿开头那条永续记录对一下:
85,507.60 − 85,557.68 = −50.08。和接口里的 basis 一致。减号前面是合约,后面是指数。
基差率是把这个差除以指数价:−50.08 ÷ 85,557.68 ≈ −0.06%。接口里写成小数 −0.0006,不带百分号。读的时候别把 0.0107 当成「0.0107%」,它是 1.07%。
为什么要有基差率?因为基差本身带着单位。BTC 上差 900 美元和某个几美元的币上差 900 美元,不是一回事。除以指数价之后,不同的币才能放在一起看。
期货课本里的基差,正负号为什么是反的
国内商品期货的入门资料(比如百度百科「基差」词条、期货公司的新手说明)大多把基差定义成现货价格减期货价格。按这个写法,期货比现货贵时基差是负的,课本管这种状态叫「正向市场」;现货比期货贵时基差是正的,叫「反向市场」。
币安的定义正好是倒过来的减法。于是同一个情形——合约比指数贵 915 美元——在币安的基差数据里是 +915.62,在课本的公式里是 −915.62。两边都没错,只是减法的方向不同。
麻烦出在转述。一篇文章写「基差转负」,如果作者脑子里是课本那条公式,他说的是期货涨到了现货上面;如果他看的是币安或多数加密数据站的图,说的是合约跌到了指数下面。两种意思正好相反。碰到这种句子,往前翻,找它有没有写出公式;找不到,这句话就先当作没读懂。
被减掉的那个「指数价格」从哪来
指数价格不是币安自己某一个现货交易对的价格,而是取几家主流现货交易所同一交易对的报价,加权算出来的一个参考价。它的作用就是给合约一个「外面的世界现在是多少」的锚。
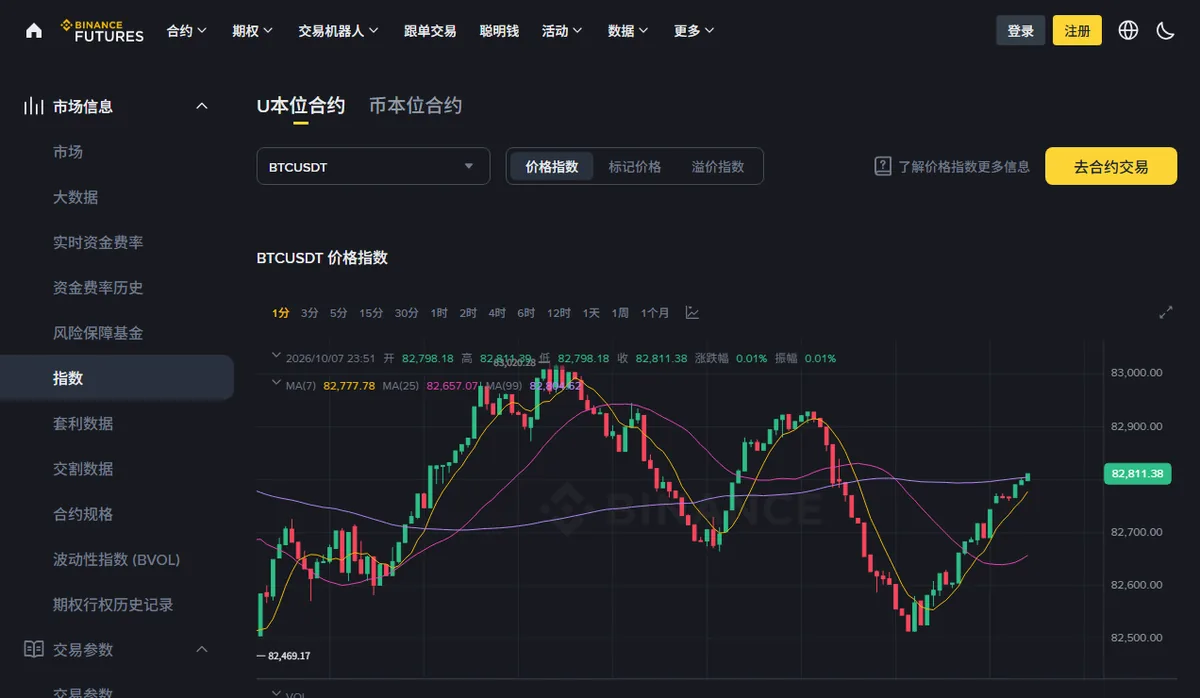
图上那三个按钮值得多看一眼。价格指数、标记价格、溢价指数,是三条不同的线:标记价格用来算未实现盈亏和强平,爆仓按哪个价算那篇专门讲过它和最新价的区别;溢价指数跟资金费率有关,下面讲永续时会提到。基差减的只是第一条。
还有一层:U本位和币本位是两套指数。BTCUSDT 的指数以 USDT 计价,币本位 BTCUSD 的指数以美元计价,它们的基差不能直接放在一起比高低。
交割合约的基差:离到期越远,数字越大
当季、次季这类交割合约有一个固定的终点。币安帮助中心讲季度合约交割与结算的那一页写着:交割在每个季度最后一个周五 UTC 08:00,结算价取交割前最后 30 分钟里每秒价格指数的平均值。
这一句决定了交割合约基差的性质:不管中间差多少,到交割那一刻,合约都要按指数的平均价结清。10 月 7 日那一刻合约比指数贵 915 美元,这 915 美元会在接下来的 79 天里以某种路径收回去——可能慢慢收窄,也可能先放大再收回,但终点是确定的。
所以交割合约的基差,可以读成「市场愿意为把这笔仓位一直拿到那一天,付多少价差」。次季比当季多拿了三个月,开头那组数里次季的基差也是当季的两倍多。光看这两个原始数字,容易读成「次季那边的人看多得多」——下一节换一把尺量,结论就不一样了。
年化基差率:把不同到期日放到同一把尺上
年化基差率的算法,用接口里的数可以自己复原:基差率 × 365 ÷ 距离交割还剩的天数。
- 当季:从 10 月 7 日零点到 12 月 25 日 08:00,约 79.33 天。1.07% × 365 ÷ 79.33 ≈ 4.92%,接口给的是 0.0492。
- 次季:到明年 3 月 26 日 08:00,约 170.33 天。2.44% × 365 ÷ 170.33 ≈ 5.23%,接口给的是 0.0523。
原始基差差了一倍多,折成一年只差 0.3 个百分点。次季基差大,主要是因为它离交割远,不是因为那边的人特别乐观。
年化基差率常被说成「无风险收益」。这个数确实是一个按年折算的价差,但它不等于你能拿到的钱:中间有手续费;基差在到期前可能先扩大,合约那一边的保证金会被按标记价格逐日计算盈亏;仓位离到期还有几十天,这几十天里出任何状况都要扛。这些都不在 4.92% 这个数字里。
永续合约的基差为什么没有年化
开头那条永续记录,annualizedBasisRate 一栏是空的。永续合约没有交割日,「还剩多少天」这个分母不存在,自然没法折算成一年。
永续合约靠资金费率把价格拉在指数附近:合约贵了,多头付钱给空头;便宜了,反过来。所以永续的基差通常很小,开头那个 −0.06% 就是这个量级,它说的只是:那一刻永续成交价略低于指数。
截图里第三个按钮「溢价指数」,也是在量永续合约比指数高还是低,它是资金费率公式里的一项。但它用的不是最新成交价,而是按一定深度能成交到的买卖价去和指数比,所以溢价指数和用成交价算的基差率,数字会接近却不会一样。网上有时把两者混称「溢价」,读的时候分开。
看到别人转述的基差,怎么核它说的是哪一个
一张截图、一句「BTC 基差走阔到 X%」,背后至少有四个选择被省略了。
减法方向:合约减指数,还是现货减期货。加密数据站大多是前者,期货课本是后者。
哪个合约:永续、当季、次季,基差可以差出几十倍,开头那组数里就是 −0.06% 和 2.44% 的距离。转述里只写「BTC 基差」而不写合约,这个数没法核。
原始还是年化:1.07% 和 4.92% 说的是同一件事,差别只在有没有除以天数、乘上 365。
哪个时刻:币安接口的基差数据按周期出点,从 5 分钟到 1 天;一条日线记的是那一天某个时刻的读数,不是全天平均。同一天里,5 分钟级别的基差可以来回走很多次。
这四样都对上,才算在读同一个数。跟未平仓量放在一起看时也一样:先确认两边是同一个合约、同一个周期,再谈它们一起动意味着什么。
常见问题
基差越来越大,是不是说明看涨的人越来越多?
不能这样直接换算。按币安的减法,基差变大只说明合约相对指数更贵了;原因可能是买合约的人多,也可能是现货那边跌得更快、指数先掉了下去。何况交割合约的基差会随着离到期变近自然收窄,要先换成年化基差率再比较。
交割那一刻,基差会变成零吗?
合约按交割前最后 30 分钟价格指数的平均值结算,所以它和这个平均值之间的差在结算时归零。但那个平均值和 08:00 整那一秒的指数不一定完全相等,拿某一秒的指数去减,仍可能看到一点点差。
币本位合约的基差能和 U本位的直接比吗?
不能直接比。两边的指数计价单位不同(一个是 USDT,一个是美元),合约规则和参与的人也不同。要比只比基差率或年化基差率,而且要注明各自是哪个合约、哪个时刻。
风险提示:基差描述的是合约和现货参考价之间的距离,不告诉你价格往哪走。合约带杠杆,基差在到期前可能先扩大,按标记价格计算的亏损可能触发强制平仓。
基差、基差率与年化基差率的字段依据币安开发者文档 Basis 一页,开头的数字取自该接口 2026-10-07 UTC 00:00 的 BTCUSDT 日线记录;交割时间与结算价依据币安帮助中心 Delivery and Settlement of Quarterly Futures;溢价指数按买卖盘深度价计算,依据同一帮助中心的 Introduction to Binance Futures Funding Rates。均查证于 2026-10。这些读数只是那一刻的记录,现在打开会是别的数。