Humeur et argent
Base des futures Binance : contrat moins indice ou l'inverse, et comment la lire
Lisons d'abord les chiffres tels qu'ils sortent. Dans l'historique de base publié par Binance, la ligne journalière du 7 octobre 2026 à 00 h 00 UTC donne un indice de prix BTCUSDT à 85 557,68. Au même instant, le perpétuel s'échange à 85 507,60, soit une base de −50,08 ; le trimestriel qui expire le 25 décembre, à 86 473,30, base +915,62 ; celui du trimestre suivant, échéance 26 mars 2027, à 87 645,20, base +2087,52.
Un indice, trois bases, une négative et deux positives. Toutes viennent de la même soustraction : prix du contrat moins prix de l'indice. Or les cours sur les marchés à terme de matières premières écrivent en général l'inverse, comptant moins futur. Même marché, signe opposé. Avant de regarder si la base est positive ou négative, il faut donc retrouver la soustraction.
Quelle soustraction Binance utilise pour la base
La documentation développeurs de Binance consacre un point d'accès aux données de base. Chaque ligne contient cinq champs : prix du contrat (futuresPrice), prix de l'indice (indexPrice), base (basis), taux de base (basisRate) et taux de base annualisé (annualizedBasisRate).
Vérification sur la ligne du perpétuel : 85 507,60 − 85 557,68 = −50,08. C'est bien la valeur du champ basis. Le contrat vient en premier, l'indice est retranché.
Le taux de base divise cet écart par l'indice : −50,08 ÷ 85 557,68 ≈ −0,06 %. La réponse l'écrit −0.0006, en décimal, sans signe pourcentage. Un 0.0107 dans ce champ signifie 1,07 %, pas 0,0107 %.
Pourquoi un taux ? Parce que la base est exprimée en dollars. Neuf cents dollars d'écart sur le BTC ne pèsent pas comme neuf cents dollars sur une crypto qui vaut quelques dollars ; une fois divisée par l'indice, on peut comparer des actifs différents.
Pourquoi la base des matières premières a le signe inverse
Dans les manuels de couverture sur le cacao, le café ou les céréales, la base est presque toujours définie comme prix au comptant moins prix à terme. Avec cette formule, un futur plus cher que le physique donne une base négative ; un physique plus cher que le futur, une base positive.
Binance soustrait dans l'autre sens. Le trimestriel de décembre, 915 dollars au-dessus de l'indice, apparaît à +915,62 dans ses données et à −915,62 avec la formule du manuel. Personne ne se trompe ; les deux soustractions vont simplement en sens contraire.
La confusion naît des reprises. « La base est passée en négatif » peut vouloir dire que le futur est monté au-dessus du comptant (formule du manuel) ou que le contrat est tombé sous l'indice (formule de Binance et de la plupart des sites de données crypto). Deux lectures opposées. Tant que le texte ne donne pas sa formule, la phrase ne dit encore rien.
D'où vient le prix de l'indice qu'on soustrait
L'indice n'est pas le cours de la paire au comptant sur Binance. C'est une référence pondérée, calculée à partir des cotations de la même paire sur plusieurs grandes plateformes au comptant. Il sert d'ancre : ce que vaut l'actif en dehors du contrat.
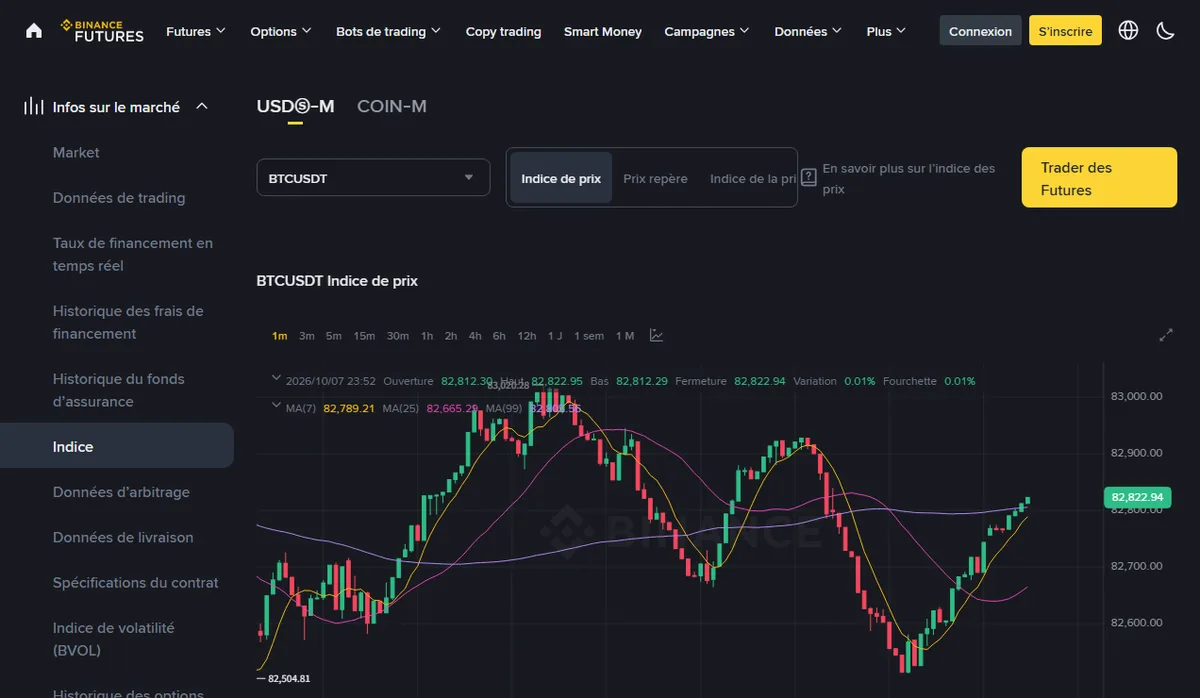
Ces boutons ne sont pas synonymes. Le prix repère — que d'autres traductions appellent prix de marque — sert au calcul des gains et pertes latents et de la liquidation ; son écart avec le dernier prix est expliqué dans prix de marque ou dernier prix. Le troisième bouton, coupé dans la capture, est l'indice de prime ; il est lié au taux de financement et revient plus bas. La base ne retranche que le premier : l'indice de prix.
Autre point : USDⓈ-M et COIN-M n'ont pas le même indice. Celui de BTCUSDT est libellé en USDT, celui du BTCUSD à marge en crypto en dollars. Leurs bases ne se comparent pas telles quelles.
Base des contrats trimestriels : plus l'échéance est loin, plus le chiffre grossit
Un trimestriel a une date de fin. La page d'aide de Binance sur la livraison et le règlement des contrats trimestriels indique que le règlement a lieu le dernier vendredi de chaque trimestre à 08 h 00 UTC, et que le prix de règlement est la moyenne de l'indice relevé chaque seconde pendant les 30 dernières minutes.
Cette phrase fixe la nature de la base d'un trimestriel : quel que soit l'écart en route, à l'échéance le contrat se règle sur la moyenne de l'indice. Les 915 dollars du 7 octobre doivent se refermer dans les 79 jours suivants, peu à peu ou après s'être encore creusés, mais le point d'arrivée est connu.
On peut donc la lire comme le prix que le marché demande pour porter la position jusqu'à cette date. Le contrat de mars a trois mois de plus devant lui, et sa base fait plus du double de celle de décembre. À ne regarder que ces deux montants, on conclurait volontiers que « mars est plus optimiste ». La section suivante change d'instrument de mesure.
Base annualisée : une même règle pour des échéances différentes
Le taux annualisé se reconstitue avec les champs du point d'accès : taux de base × 365 ÷ nombre de jours restant avant la livraison.
- Décembre : du 7 octobre 00 h 00 au 25 décembre 08 h 00, environ 79,33 jours. 1,07 % × 365 ÷ 79,33 ≈ 4,92 % ; le champ indique 0.0492.
- Mars : jusqu'au 26 mars 08 h 00, environ 170,33 jours. 2,44 % × 365 ÷ 170,33 ≈ 5,23 % ; le champ indique 0.0523.
En brut, mars fait plus du double de décembre ; annualisées, les deux bases ne sont plus qu'à trois dixièmes de point. Si la base de mars est grande, c'est d'abord parce que son échéance est lointaine.
Ce taux annualisé est parfois présenté comme un « rendement sans risque ». C'est un écart de prix ramené à un an, pas une somme acquise : il y a des frais ; la base peut s'élargir avant de se refermer, et pendant ce temps la jambe en futures est valorisée au prix repère et peut réclamer de la marge ; la position reste ouverte des dizaines de jours. Rien de cela n'entre dans les 4,92 %.
Pourquoi le perpétuel n'a pas de base annualisée
Sur la ligne du perpétuel, le champ annualizedBasisRate est vide. Sans échéance, pas de « jours restants », donc rien par quoi diviser.
Ce qui retient le perpétuel près de l'indice, c'est le taux de financement : contrat trop cher, les acheteurs paient les vendeurs ; trop bon marché, l'inverse. Sa base reste donc en général modeste, de l'ordre des −0,06 % ci-dessus, et ce chiffre dit seulement qu'à cet instant le perpétuel s'échangeait un peu sous l'indice.
L'indice de prime, troisième bouton de la page, mesure lui aussi si le perpétuel est au-dessus ou au-dessous de l'indice, et entre dans la formule du financement. Mais il ne prend pas le dernier prix échangé : il prend les prix auxquels un ordre d'une certaine taille serait exécuté dans le carnet. Il ressemble donc au taux de base calculé sur le dernier prix, sans lui être égal.
Quand quelqu'un cite « la base du BTC », que vérifier
Une capture ou une phrase du type « la base du BTC s'est élargie à X % » passe sous silence au moins quatre choix.
Le sens de la soustraction : contrat moins indice, ou comptant moins futur.
Le contrat : perpétuel, trimestre en cours ou suivant. Dans l'exemple d'ouverture, on va de −0,06 % à 2,44 %. Sans le nom du contrat, impossible de vérifier.
Brut ou annualisé : 1,07 % et 4,92 % décrivent la même chose, l'un divisé par les jours restants et multiplié par 365.
Le moment : le point d'accès renvoie des valeurs par période, de 5 minutes à 1 jour, et une ligne journalière est le relevé d'un instant, pas une moyenne de la journée.
Ces quatre points alignés, on lit enfin le même chiffre. Même règle pour le croiser avec l'intérêt ouvert : même contrat, même période, le reste ensuite.
Questions fréquentes
Si la base augmente, est-ce que plus de monde parie sur la hausse ?
On ne peut pas le traduire ainsi. Avec la soustraction de Binance, une base plus grande dit seulement que le contrat est devenu plus cher par rapport à l'indice : achats sur les futures, ou comptant qui baisse plus vite. Et la base d'un trimestriel se resserre d'elle-même à l'approche de l'échéance ; comparez-la annualisée.
La base tombe-t-elle à zéro le jour de l'échéance ?
Le contrat se règle sur la moyenne de l'indice des 30 dernières minutes : face à cette moyenne, l'écart se referme. Mais la moyenne n'est pas forcément égale à l'indice de la seconde exacte de 08 h 00 ; en soustrayant cette seconde-là, un petit écart peut subsister.
Peut-on comparer la base COIN-M et la base USDⓈ-M ?
Pas directement. Les indices ne sont pas dans la même unité (dollar et USDT), et les contrats n'ont ni les mêmes règles ni les mêmes participants. Pour comparer, prenez le taux de base ou le taux annualisé, en précisant le contrat et l'instant de chacun.
Avertissement sur les risques : la base mesure la distance entre un contrat et le prix de référence au comptant ; elle ne dit pas où va le prix. Les futures sont à effet de levier : la base peut s'élargir avant l'échéance, et une perte calculée au prix repère peut aboutir à une liquidation.
Les champs basis, basisRate et annualizedBasisRate sont décrits sur la page Basis de la documentation développeurs de Binance ; les chiffres d'ouverture sont la ligne journalière BTCUSDT du 2026-10-07 à 00 h 00 UTC de ce point d'accès. Heure de livraison et prix de règlement : Delivery and Settlement of Quarterly Futures, centre d'aide Binance. Calcul de l'indice de prime à partir des prix d'impact du carnet : Introduction to Binance Futures Funding Rates, même source. Consultés en 2026-10. Ce sont des relevés d'un instant ; aujourd'hui, le point d'accès renvoie d'autres valeurs.