Ánimo y dinero
Base de futuros en Binance: contrato menos índice o al revés, y cómo leerla
Empecemos por leer los números en voz alta. En el registro diario de base que publica Binance, el de las 00:00 UTC del 7 de octubre de 2026, el índice de precio de BTCUSDT marcaba 85 557,68. En ese mismo instante, el perpetuo cotizaba 85 507,60, con una base de −50,08; el trimestral que vence el 25 de diciembre, 86 473,30, base +915,62; y el del trimestre siguiente, que vence el 26 de marzo de 2027, 87 645,20, base +2087,52.
Un solo índice y tres bases: una negativa, dos positivas. Las tres salen de la misma resta, precio del contrato menos precio índice. Si alguna vez leíste sobre coberturas de granos o materias primas, ahí la base se suele escribir al revés: contado menos futuro. Con la misma situación de mercado, el signo se invierte. Por eso, antes de mirar si la base es positiva o negativa, hay que encontrar la resta.
Qué resta usa Binance para la base
La documentación para desarrolladores de Binance tiene un endpoint dedicado a la base. Cada registro trae cinco campos: precio del futuro (futuresPrice), precio índice (indexPrice), base (basis), tasa de base (basisRate) y tasa de base anualizada (annualizedBasisRate).
Con el registro del perpetuo: 85 507,60 − 85 557,68 = −50,08. Coincide con el campo basis. Lo que va primero es el contrato; lo que se resta, el índice.
La tasa de base divide esa diferencia entre el índice: −50,08 ÷ 85 557,68 ≈ −0,06 %. En la respuesta aparece como −0.0006, en decimal y sin signo de porcentaje. Un 0.0107 en ese campo es 1,07 %, no 0,0107 %.
La tasa existe porque la base viene en dólares. Novecientos dólares de diferencia en BTC no pesan lo mismo que novecientos en una moneda que cotiza a pocos dólares; dividida entre el índice, ya se pueden comparar monedas distintas.
Por qué en materias primas la base tiene el signo opuesto
En los manuales de coberturas agrícolas y de materias primas —los que circulan entre productores de soja o maíz, por ejemplo— la base se define casi siempre como precio de contado menos precio del futuro. Con esa fórmula, un futuro más caro que el físico da base negativa, y un físico más caro que el futuro da base positiva.
Binance resta en el sentido contrario. El caso del trimestral —contrato 915 dólares por encima del índice— se ve como +915,62 en sus datos y como −915,62 con la fórmula del manual. Ninguno se equivoca; solo restan en direcciones opuestas.
El lío aparece cuando alguien lo cuenta de segunda mano. «La base se volvió negativa» puede querer decir que el futuro quedó por encima del contado (fórmula del manual) o que el contrato cayó por debajo del índice (fórmula de Binance y de la mayoría de los sitios de datos cripto). Son lecturas opuestas. Si el texto no muestra la fórmula, esa frase todavía no dice nada.
De dónde sale el precio índice que se resta
El índice no es el precio del par al contado de Binance. Es una referencia ponderada armada con las cotizaciones del mismo par en varios exchanges al contado importantes. Funciona como ancla: dice cuánto vale el activo «afuera» del contrato.
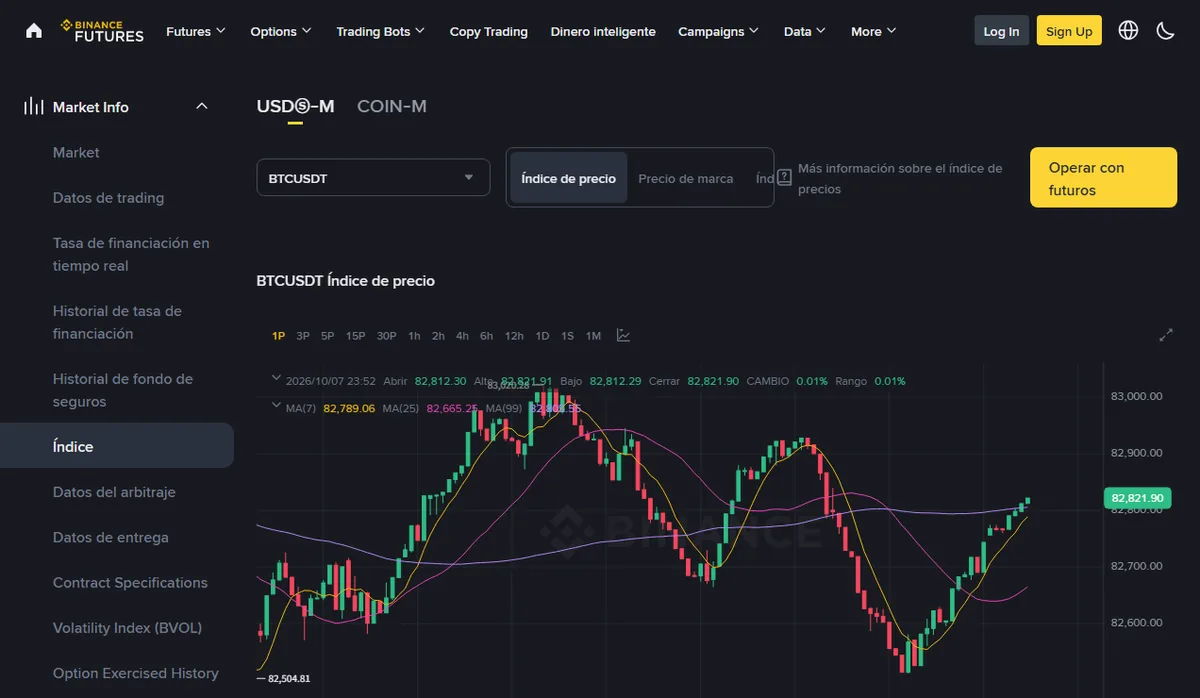
Esos botones no son sinónimos. El precio de marca sirve para calcular la ganancia o pérdida no realizada y la liquidación; la diferencia con el último precio está explicada en precio de marca o último precio. El tercer botón, el índice de prima, que en la captura queda cortado por el ancho, está ligado a la tasa de financiamiento y vuelve a aparecer más abajo. La base solo resta el primero: el índice de precio.
Otro detalle: USDⓈ-M y COIN-M usan índices distintos. El de BTCUSDT se expresa en USDT; el de BTCUSD de margen en moneda, en dólares. Sus bases no se comparan sin más.
Base de los futuros trimestrales: más lejos el vencimiento, más grande el número
Los trimestrales tienen una fecha final. La página de ayuda de Binance sobre entrega y liquidación de futuros trimestrales dice que la liquidación ocurre el último viernes de cada trimestre a las 08:00 UTC, y que el precio de liquidación es el promedio del índice tomado cada segundo durante los últimos 30 minutos.
Eso define qué es la base de un trimestral: haya la diferencia que haya en el camino, al vencimiento el contrato se cierra contra el promedio del índice. Los 915 dólares del 7 de octubre se van a cerrar en los próximos 79 días, de a poco o después de abrirse más, pero el punto de llegada está fijado.
Por eso puede leerse como lo que el mercado cobra por sostener la posición hasta esa fecha. El contrato de marzo tiene tres meses más por delante, y su base es más del doble que la de diciembre. Mirando solo esas dos cifras, es fácil concluir que «en marzo hay más optimismo». La siguiente sección cambia la regla de medir.
Base anualizada: una sola regla para vencimientos distintos
La tasa anualizada se puede reconstruir con los datos del endpoint: tasa de base × 365 ÷ días que faltan para la entrega.
- Diciembre: del 7 de octubre a las 00:00 al 25 de diciembre a las 08:00 hay unos 79,33 días. 1,07 % × 365 ÷ 79,33 ≈ 4,92 %; el endpoint da 0.0492.
- Marzo: hasta el 26 de marzo a las 08:00, unos 170,33 días. 2,44 % × 365 ÷ 170,33 ≈ 5,23 %; el endpoint da 0.0523.
La base bruta de marzo duplica con creces la de diciembre; anualizadas, se separan tres décimas. La base de marzo es grande sobre todo porque su vencimiento está lejos.
A esa tasa anualizada a veces se la presenta como «rendimiento sin riesgo». Es una diferencia de precios llevada a un año, no plata asegurada: hay comisiones; la base puede ensancharse antes de cerrar, y mientras tanto la pierna en futuros se valúa a precio de marca y puede pedir margen; y son decenas de días con la posición abierta. Nada de eso entra en el 4,92 %.
Por qué el perpetuo no tiene base anualizada
En el registro del perpetuo, el campo annualizedBasisRate viene vacío. Sin fecha de vencimiento no hay «días que faltan», y no hay con qué dividir.
Al perpetuo lo mantiene cerca del índice la tasa de financiamiento: si el contrato está caro, los largos les pagan a los cortos; si está barato, al revés. Por eso su base suele ser chica, del orden del −0,06 % de arriba, y lo único que dice ese número es que en ese instante el perpetuo operaba un poco por debajo del índice.
El índice de prima, el tercer botón de la página, también mide si el perpetuo está por encima o por debajo del índice y entra en la fórmula del financiamiento. Pero no usa el último precio operado, sino los precios a los que se llenaría una orden de cierto tamaño en el libro. Por eso se parece a la tasa de base calculada con el último precio, pero no coincide.
Cuando alguien cita «la base de BTC», qué preguntar
Una captura o una frase como «la base de BTC se abrió a X %» deja afuera, como mínimo, cuatro decisiones.
El sentido de la resta: contrato menos índice, o contado menos futuro.
El contrato: perpetuo, trimestre actual o siguiente. En el ejemplo de arriba van de −0,06 % a 2,44 %. Si no dice cuál, no se puede verificar.
Bruta o anualizada: 1,07 % y 4,92 % describen lo mismo, una dividida por los días y multiplicada por 365.
El momento: el endpoint entrega puntos por periodo, de 5 minutos a 1 día, y un registro diario es la lectura de un instante, no un promedio del día.
Con las cuatro alineadas, recién ahí estamos leyendo el mismo número. Vale igual al cruzarla con el interés abierto: mismo contrato, mismo periodo, y después lo demás.
Preguntas frecuentes
Si la base crece, ¿hay más gente apostando a la suba?
No se traduce así. Con la resta de Binance, una base mayor solo dice que el contrato quedó más caro respecto del índice: puede ser por compras en futuros o porque el contado cayó más rápido. Además, la base de un trimestral se achica sola a medida que se acerca el vencimiento; compárala anualizada.
¿La base llega a cero el día del vencimiento?
El contrato se liquida contra el promedio del índice de los últimos 30 minutos, así que frente a ese promedio la diferencia se cierra. Ese promedio no tiene por qué ser idéntico al índice del segundo exacto de las 08:00, y restando contra ese segundo puede quedar una diferencia mínima.
¿Puedo comparar la base de COIN-M con la de USDⓈ-M?
No directamente. Los índices están en unidades distintas (dólares y USDT) y los contratos tienen reglas y participantes distintos. Si comparas, usa la tasa de base o la anualizada, e indica de qué contrato y de qué momento es cada una.
¿Una base negativa en el perpetuo quiere decir que el mercado espera una baja?
No. Solo dice que en ese momento el contrato cotizaba por debajo del índice. En el perpetuo la tasa de financiamiento empuja el contrato de vuelta hacia el índice, así que el signo cambia seguido; léela junto con la tasa de financiamiento y a lo largo de varias horas, no por una sola lectura.
Aviso de riesgo: la base mide la distancia entre un contrato y el precio de referencia del contado; no dice hacia dónde va el precio. Los futuros usan apalancamiento: la base puede abrirse antes del vencimiento y una pérdida valuada a precio de marca puede terminar en liquidación.
Los campos basis, basisRate y annualizedBasisRate se describen en la página Basis de la documentación para desarrolladores de Binance; las cifras del comienzo son el registro diario de BTCUSDT de las 00:00 UTC del 2026-10-07 en ese endpoint. Hora de entrega y precio de liquidación: Delivery and Settlement of Quarterly Futures, centro de ayuda de Binance. Cálculo del índice de prima con precios de impacto del libro: Introduction to Binance Futures Funding Rates, misma fuente. Todo consultado en 2026-10. Son lecturas de un momento; hoy el endpoint devuelve otras.